

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้24 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่3 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ4 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน1 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่2 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท2 รายการ
- โครงสร้างรายได้4 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ3 รายการ
- การวิจัยและพัฒนา2 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ6 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- ข้อมูลผลิตภัณฑ์ — ภาพรวม1 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ2 รายการ
- การออกหลักทรัพย์อื่น1 รายการ
- หุ้นกู้และตั๋วแลกเงิน1 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท ไทยรีประกันชีวิต จำกัด (มหาชน)
โทรศัพท์
0-2666-9000
เว็บไซต์
www.thairelife.co.th
อีเมล
mailbox@thairelife.co.th
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทมีนโยบายจ่ายเงินปันผลให้ผู้ถือหุ้นในอัตราไม่น้อยกว่าร้อยละ 40 ของกำไรสุทธิจากงบการเงินเฉพาะกิจการภายหลังหักภาษีเงินได้นิติบุคคลและหลังหักสำรองต่างๆ ทุกประเภทตามที่กฎหมายกำหนดและตามที่กำหนดไว้ในข้อบังคับของบริษัทอย่างไรก็ตาม การจ่ายเงินปันผลดังกล่าวอาจมีการเปลี่ยนแปลงได้ขึ้นอยู่กับความจำเป็นและความเหมาะสมอื่นๆ ตามที่คณะกรรมการบริษัทเห็นสมควร ทั้งนี้ การจ่ายเงินปันผลของบริษัทต้องได้รับความเห็นชอบจากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย ตามมาตรา 32 ของพระราชบัญญัติประกันชีวิต พ.ศ. 2535 (รวมทั้งที่ได้มีการแก้ไขเพิ่มเติม)
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | 4 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|---|---|
| -0.12 | -0.14 | 0.1 | 0.26 | 0.16 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0.07 | 0.15 | 0.12 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 61 | 60 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0 | 0 | 0.02 | 0.02 | 0.12 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0.09 | 0.17 | 0.12 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| 0 | 0 | 84.85 | 65.31 | 73.1 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
วิสัยทัศน์
“ไทยรีประกันชีวิตมุ่งเป็นพันธมิตรในการให้บริการรับประกันภัยต่อด้านชีวิต พร้อมพัฒนา สร้างสรรค์ผลิตภัณฑ์และบริการ
ที่สร้างคุณค่าให้กับลูกค้า เศรษฐกิจและสังคมอย่างยั่งยืน”
วัตถุประสงค์
บริษัทประกอบธุรกิจประกันภัยต่อด้านการประกันชีวิตและประกันสุขภาพทุกประเภท โดยเบี้ยประกันภัยรับส่วนหนึ่งจะถูกกันไว้เป็นเงินสำรองประกันชีวิต และดำเนินการบริหารเงินสำรองประกันชีวิตส่วนนี้ โดยนำไปลงทุนเพื่อสร้างผลตอบแทนให้ครอบคลุมภาระที่จะเกิดขึ้น ดังนั้น นอกจากการประกันชีวิตแล้ว การลงทุนจึงถือเป็นธุรกรรมที่มีความสำคัญมากต่อการดำเนินธุรกิจของบริษัท
บริษัทบริหารเงินลงทุนโดยกระจายการลงทุนในหลักทรัพย์ประเภทต่างๆ ทั้งระยะสั้นและระยะยาว ทั้งตราสารหนี้และตราสารทุน ทั้งนี้ การลงทุนของบริษัทมีการปฏิบัติตามข้อกำหนดตามประกาศคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย เรื่องการลงทุนประกอบธุรกิจอื่นของบริษัทประกันชีวิต
เป้าหมาย
บริษัทมุ่งมั่นพัฒนาองค์กร ระบบการดำเนินงาน ตลอดจนบุคลากรอย่างต่อเนื่องเพื่อเป้าหมายที่จะเป็นมากกว่าผู้ให้บริการรับประกันภัยต่อแบบดั้งเดิม โดยสามารถให้บริการลูกค้าบริษัทประกันชีวิตได้อย่างครบวงจรตั้งแต่การรับประกันชีวิตต่อ การเข้าร่วมพัฒนาธุรกิจ วางแผนการตลาด พัฒนาผลิตภัณฑ์และกำหนดแนวทางการพิจารณารับประกัน ตลอดจนให้คำปรึกษาเกี่ยวกับแนวทางการพิจารณาสินไหมทดแทน
รวมทั้งให้ความสำคัญกับการศึกษาพฤติกรรมผู้บริโภคและสภาวะตลาดอย่างต่อเนื่องเพื่อพัฒนาธุรกิจประกันชีวิตต่อ และเพื่อร่วมพัฒนาผลิตภัณฑ์ประกันชีวิตกับบริษัทคู่ค้าทั้งในและต่างประเทศให้ตอบโจทย์ความต้องการที่หลากหลายของผู้บริโภค โดยครอบคลุมถึงผลิตภัณฑ์คุ้มครองชีวิต อุบัติเหตุ สินเชื่อ และสุขภาพ ตลอดจนโรคร้ายแรงรวมถึงนวัตกรรมการรักษาทางการแพทย์สมัยใหม่
กลยุทธ์การดำเนินธุรกิจ
บริษัทมีแแผนการดำเนินงานที่ใช้ตอบสนองกลยุทธ์ ดังนี้
1) แผนงานด้านการรับประกันภัยต่อ บริษัทเน้นขยายการรับงานในแต่ละผลิตภัณฑ์จากลูกค้าให้ครอบคลุมมากขึ้นและมุ่งเน้นธุรกิจที่มีคุณภาพ เติบโตอย่างยั่งยืน โดยใช้นโยบายจัดการต้นทุนของการขยายงานตามหลักการดำรงเงินกองทุนฯ และคำนึงถึงผลตอบแทนต่อการใช้เงินกองทุนตามระดับความเสี่ยงที่คุ้มค่าพัฒนาธุรกิจให้สอดคล้องกับการเปลี่ยนแปลงของธุรกิจประกันชีวิตและความต้องการของผู้บริโภค ศึกษานวัตกรรมใหม่ๆ เพื่อมาใช้ในการวางแผนการตลาด และพัฒนาผลิตภัณฑ์ให้เหมาะสมกับช่องทางการขายที่หลากหลายครอบคลุมทุกกลุ่มลูกค้า
2) แผนงานด้านการสนับสนุนการดำเนินงาน บริษัทได้ลงทุนระบบเทคโนโลยีในการบริหารจัดการข้อมูลองค์กร พร้อมทั้งดำเนินการปรับกระบวนการทำงานด้านต่างๆ เพื่อให้เป็นไปตามมาตรฐานการรายงานทางการเงินระหว่างประเทศฉบับใหม่ (IFRS17) ซึ่งมีผลบังคับใช้ตั้งแต่ มกราคมปี 2568
3) แผนงานด้านการพัฒนาทักษะและความรู้ของบุคลากร เพื่อให้สอดรับกับการเปลี่ยนแปลงที่รวดเร็วของธุรกิจประกันภัยและรับมือกับวิกฤตที่อาจจะเกิดขึ้นได้ในอนาคต ตลอดจนสรรหาบุคลากรที่มีประสบการณ์และแนวคิดใหม่ๆ มาร่วมในการปรับปรุงการทำงานและพัฒนาทีมงานให้มีคุณภาพ เพื่อเป้าหมายในการสร้างการเติบโตของธุรกิจอย่างยั่งยืน
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 2,023 | บริษัทพัฒนาการขายผลิตภัณฑ์ประกันภัยต่อในประเทศและต่างประเทศซึ่งได้มีการเติบโตที่ดีโดยเฉพาะผลิตภัณฑ์ประกันสุขภาพบริษัทยังมีความมุ่งมั่นในการสร้างความยั่งยืน ภายใต้หลักการ ESG (Environmental, Social, and Governance)โดยบริษัทได้รับการรับการประเมินให้เป็น "หุ้นยั่งยืน" SET ESG Ratings ในระดับ A จากตลาดหลักทรัพย์แห่งประเทศไทย นอกจากนี้ยังได้รับผลการประเมิน CGR ในระดับดีเลิศ หรือ 5 ดาวจัดโดยสมาคมส่งเสริมสถาบันกรรมการบริษัทไทย (IOD) บริษัทได้รับการจัดอันดับความน่าเชื่อถือด้านการเงินจากสถาบัน International Credit Rating Agency: A.M. Best ในระดับ Best’s Financial Strength: B++ (Good) ซึ่งได้รับการปรับอันดับลดลงเนื่องจากผลการดำเนินงานของบริษัทลดลงจากผลกระทบของค่าสินไหมทดแทนที่เพิ่มขึ้นของผลิตภัณฑ์ประกันสุขภาพเพราะประชาชนจำนวนมากกลับเข้ารักษาพยาบาลหลังสถานการณ์โควิดคลี่คลายและการเพิ่มขึ้นของอัตราค่ารักษาพยาบาล (Medical Inflation) |
| 2,024 | บริษัทมุ่งมั่นในการพัฒนาธุรกิจให้เติบโตอย่างยั่งยืนด้วยการปรับสัดส่วนสินค้าของบริษัท และเงื่อนไขการรับประกันภัยต่อ การดำเนินธุรกิจภายใต้แนวคิดของการคำนึงถึงสิ่งแวดล้อม สังคม และบรรษัทภิบาล (Environmental, Social and Governance หรือ ESG) ตลอดจนการคำนึงถึงผู้มีส่วนได้ส่วนเสียทุกภาคส่วน รวมถึงการให้ความสำคัญกับพนักงาน ชุมชน และสังคมผ่านกระบวนการทางธุรกิจอย่างสม่ำเสมอ โดยบริษัทได้รับการรับการประเมินให้เป็น "หุ้นยั่งยืน" SET ESG Ratings ในระดับ A จากตลาดหลักทรัพย์แห่งประเทศไทยต่อเนื่องกันเป็นปีที่ 3 ตลอดจนได้รับคะแนนการประเมินการกำกับดูแลกิจการในระดับ 5 ดาว หรือ “ดีเลิศ” (Excellent CG Scoring) ต่อเนื่องเป็นปีที่ 8 และยังติดหนึ่งใน TOP QUARTILE COMPANIES ในปี 2567 เป็นปีที่ 2 ต่อกัน นอกจากนี้ บริษัทได้ดำเนินการย้ายสถานที่ประกอบการมายังอาคารสาทรธานี 2 ซึ่งเป็นพื้นที่ยุทธศาสตร์ใจกลางเมือง ใกล้ชิดกับคู่ค้าทั้งในประเทศ และต่างประเทศ |
| 2,025 | บริษัทตั้งเป้าหมายในการบริหารสัดส่วนผลิตภัณฑ์ของบริษัทและเงื่อนไขการรับประกันต่ออย่างต่อเนื่องเพื่อให้ผลการดำเนินงานเป็นไปตามแผนการดำเนินธุรกิจภายใต้แนวคิดของการคำนึงถึงสิ่งแวดล้อม สังคม และบรรษัทภิบาล (Environmental, Social and Governance หรือ ESG) ตลอดจนการคำนึงถึงผู้มีส่วนได้ส่วนเสียทุกภาคส่วน รวมถึงการให้ความสำคัญกับผู้ถือหุ้นอย่างต่อเนื่อง โดยได้รับรางวัล Outstanding Investor Relations Awards จากงาน SET Awards 2025 จัดโดยตลาดหลักทรัพย์แห่งประเทศไทยและวารสารการเงินธนาคาร รางวัลดังกล่าวสะท้อนถึงความมุ่งมั่นของบริษัทในการดำเนินงานด้านนักลงทุนสัมพันธ์อย่างโปร่งใส มีประสิทธิภาพ และยึดหลักธรรมาภิบาลในการสื่อสารกับผู้ถือหุ้น ผู้ลงทุน และผู้มีส่วนได้เสียทุกฝ่าย |
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
ไม่มี
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
บริษัทมีโครงสร้างการถือหุ้นชัดเจน ไม่มีการถือหุ้นแบบไขว้หรือแบบปิรามิดในกลุ่มบริษัท จึงไม่ก่อให้เกิดความขัดแย้งทางผลประโยชน์ (Conflict of Interest) นอกจากนี้ กรณีที่มีรายการระหว่างกัน บริษัทได้ปฏิบัติตามนโยบายการมีส่วนได้เสียและความขัดแย้งทางผลประโยชน์ และมาตรการหรือขั้นตอนการอนุมัติการทำรายการระหว่างกัน
ปัจจุบันบริษัทมีบริษัทร่วม 1 บริษัทได้แก่ TKI Investment Company Limited (เดิมชื่อ TKI Life Insurance Company Limited) ก่อตั้งขึ้นเมื่อปลายปี 2559 ในสาธารณรัฐประชาธิปไตยประชาชนลาว ปัจจุบันมีทุนจดทะเบียนและเรียกชำระแล้ว 16,000 ล้านกีบ หรือประมาณ 66 ล้านบาท ซึ่งดำเนินธุรกิจด้านประกันชีวิตทุกประเภท โดยบริษัทถือหุ้นร้อยละ 32.5 ของทุนที่เรียกชำระแล้ว
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | โทรสาร | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|---|
| TKI Investment Company Limited | Level 4, Zone A office Unit, The Iconic, Unit 11, Phonxay Road, Phonxay Village, Saysettha District, Vientiane Capital 01000 Lao PDR. | ต่างประเทศ | 01000 | 856-21417707 | 856-21417705 | ประกอบธุรกิจเป็นผู้ถือหุ้นในวิสาหกิจอื่น | หุ้นสามัญ | 8,000,000 | 8,000,000 |
โครงสร้างรายได้
บทนำ
โครงสร้างรายได้ของบริษัทสะท้อนถึงลักษณะการดำเนินธุรกิจของบริษัท โดยรายได้สามารถจำแนกออกเป็น 3 แหล่งหลัก ได้แก่ รายได้จากการรับประกันภัยต่อ รายได้จากการลงทุน และรายได้อื่น ทั้งนี้ รายได้จากการรับประกันภัยต่อของบริษัทประกอบด้วยรายได้จากการดำเนินงานทั้งในประเทศและต่างประเทศ ขณะที่รายได้จากการลงทุนและรายได้อื่นเป็นรายได้ที่เกิดจากการดำเนินงานภายในประเทศ
ตารางด้านล่างแสดงโครงสร้างรายได้ของบริษัทสำหรับงวดปี 2567 และ 2568 ซึ่งจัดทำภายใต้ มาตรฐานการรายงานทางการเงิน ฉบับที่ 17 เรื่อง สัญญาประกันภัย โดยบริษัทเริ่มถือปฏิบัติตามมาตรฐานดังกล่าวตั้งแต่ปี 2568 และได้มีการปรับปรุงและจัดประเภทบัญชีใหม่ของข้อมูลทางการเงินของงวดปี 2567 เพื่อใช้เป็นข้อมูลเปรียบเทียบ ทั้งนี้ บริษัทไม่ได้เปิดเผยข้อมูลโครงสร้างรายได้สำหรับงวดปี 2566 เนื่องจากเป็นข้อมูลที่จัดทำภายใต้ มาตรฐานการรายงานทางการเงิน ฉบับที่ 4 เรื่อง สัญญาประกันภัย จึงมิได้นำมาแสดงเป็นข้อมูลเปรียบเทียบ
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 2,602,610.73 | 100 | 2,749,092.73 | 100 | 0 | 0 |
| รายได้จากการประกันภัย | 2,539,005.15 | 97.56 | 2,676,092.79 | 97.34 | 0 | 0 | |
| รายได้จากการลงทุนสุทธิ | 62,680.35 | 2.41 | 70,409.63 | 2.56 | 0 | 0 | |
| รายได้อื่น | 925.22 | 0.04 | 2,590.31 | 0.09 | 0 | 0 | |
| อื่น ๆ | อื่น ๆ |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 2,602,610.73 | 100 | 2,749,092.73 | 100 | 0 | 0 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 2,569,803.43 | 98.74 | 2,405,264.53 | 87.49 | 0 | 0 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 32,807.3 | 1.26 | 343,828.2 | 12.51 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 925.22 · Description: รายได้อื่นรวม · As of yesteryear: 2590.31 · As of year before yesteryear: 0.0 · 1711 · As of year: 925.22 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 2590.31 · As of year before yesteryear: 0.0 | 1712 · As of year: 0.0 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 | 1713 · Description: ส่วนแบ่งกำไร (ขาดทุน) |
ลักษณะผลิตภัณฑ์หรือบริการ
บทนำ
ลักษณะผลิตภัณฑ์และการให้บริการของบริษัทฯ สามารถแบ่งออกได้เป็น 2 ประเภทตามนโยบายทางการตลาด ดังนี้
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย |
|---|---|
| การประกันชีวิตต่อประเภทดั้งเดิม (Conventional Reinsurance) | เป็นการรับประกันภัยต่อจากบริษัทประกันชีวิต โดยที่บริษัทประกันชีวิตเป็นผู้บริหารจัดการกระบวนการทั้งหมดเอง ตั้งแต่พัฒนาผลิตภัณฑ์ ทำการตลาด และนำเสนอขายผลิตภัณฑ์ จากนั้นบริษัทประกันชีวิตจะกระจายความเสี่ยงด้านทุนประกันให้กับบริษัทประกันภัยต่อทั้งในและต่างประเทศหลายๆ ราย โดยที่บริษัทประกันภัยต่อแต่ละรายไม่มีส่วนร่วมในการสร้างและพัฒนาผลิตภัณฑ์กับบริษัทประกันชีวิต หรือที่เรียกว่า Passive Reinsurance บริษัทฯ มีการรับงานการรับประกันชีวิตต่อประเภทดั้งเดิม และรักษาอัตราการเจริญเติบโต ด้วยการให้บริการเสริมด้านต่าง ๆ ได้แก่ บริการแนะนำผลิตภัณฑ์ประกันชีวิตและร่วมวางแนวทางพิจารณาการรับประกันชีวิตเพิ่มเติม บริการพิจารณารับประกันภัย และบริการส่งเสริมความรู้ทางเทคนิคต่าง ๆ ที่เกี่ยวข้องกับธุรกิจประกันชีวิต |
| การประกันชีวิตต่อประเภทร่วมกันพัฒนา (Non-conventional Reinsurance) | ตลาดรับประกันภัยต่อเป็นตลาดเปิดที่บริษัทรับประกันภัยต่อจากต่างประเทศสามารถเข้ามาได้ตลอด บริษัทเพิ่มความสามารถในการแข่งขัน ด้วยการทำธุรกิจแบบแสวงหาโอกาสทางการตลาดใหม่ (Active Reinsurer) โดยการเข้าไปมีส่วนร่วมในทุก ๆ กิจกรรมร่วมกับบริษัทประกันชีวิต ตั้งแต่การพัฒนาและนำเสนอผลิตภัณฑ์ใหม่ๆ ที่เป็นความต้องการของตลาด จัดทำแผนการตลาด และหาช่องทางการตลาด ทำให้บริษัทฯ สามารถกำหนดรูปแบบกรมธรรม์และอัตราเบี้ยประกันภัยที่เหมาะสม ซึ่งการประกันชีวิตต่อประเภทร่วมกันพัฒนานี้ บริษัทฯ จะได้รับส่วนแบ่งการรับประกันภัยต่อเป็นสัดส่วน (Quota Share) ในอัตราส่วนที่สูงกว่าอัตราส่วนการรับประกันภัยต่อประเภทดั้งเดิม สุขภาพเป็นเรื่องที่ผู้บริโภคยังมีความสนใจในการทำประกันเพิ่มมากขึ้น บริษัทมีโครงการพัฒนาผลิตภัณฑ์ร่วมกับบริษัทประกันชีวิตอย่างต่อเนื่อง โดยมุ่งเน้นคิดค้น พัฒนาผลิตภัณฑ์ และช่องทางการขายที่ตอบสนองต่อการเปลี่ยนแปลงของพฤติกรรมผู้เอาประกันภัยเป็นหลัก อาทิเช่น โครงการพัฒนาผลิตภัณฑ์สำหรับผู้สูงอายุ โครงการพัฒนาผลิตภัณฑ์ด้านสุขภาพและโรคร้ายแรง โดยการจัดทำผลิตภัณฑ์ที่มีจุดเด่นแตกต่างกันในแต่ละกลุ่มช่วงอายุผู้เอาประกันภัย |
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสินทรัพย์ถาวรประเภทส่วนปรับปรุงอาคารเช่าและอุปกรณ์ โดยมีมูลค่าสุทธิตามบัญชีเท่ากับ 18.9 ล้านบาท หรือคิดเป็นร้อยละ 0.8 ของสินทรัพย์รวม ดังรายละเอียดต่อไปนี้
ทรัพย์สินถาวร — ราคาประเมิน
| ทรัพย์สิน | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน | มูลค่าประเมิน |
|---|---|---|---|
| อาคาร | เช่า | ไม่มี | 4,416,214 |
| ส่วนปรับปรุงอาคารเช่า | เจ้าของ | ไม่มี | 9,103,438 |
| เครื่องตกแต่งและเครื่องใช้สำนักงาน | เจ้าของ | ไม่มี | 1,268,820 |
| อุปกรณ์คอมพิวเตอร์ | เจ้าของ | ไม่มี | 2,517,967 |
| รถยนต์ | เช่า | ไม่มี | 1,561,040 |
สินทรัพย์ไม่มีตัวตน — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสินทรัพย์ไม่มีตัวตนที่ใช้ในกิจการของบริษัท ได้แก่ โปรแกรมคอมพิวเตอร์ โดยมีมูลค่าสุทธิ ตามบัญชีเท่ากับ 36.5 ล้านบาท หรือคิดเป็นร้อยละ 1.5 ของสินทรัพย์รวม ดังรายละเอียดต่อไปนี้
สินทรัพย์ไม่มีตัวตน — ราคาประเมิน
| ทรัพย์สิน | ประเภท | มูลค่าประเมิน |
|---|---|---|
| โปรแกรมคอมพิวเตอร์ | ซอฟต์แวร์ | 36,503,558 |
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
คณะกรรมการบริษัทเป็นผู้อนุมัตินโยบายลงทุนในบริษัทร่วม ตามข้อเสนอแนะของคณะกรรมการลงทุน โดยการตัดสินใจลงทุนและพิจารณาอนุมัติรายการให้เป็นไปตามเกณฑ์ที่กำหนดโดยสำนักงาน ก.ล.ต. ตลาดหลักทรัพย์แห่งประเทศไทย และสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย
บริษัทมีกลไกในการกำกับดูแลการดำเนินงานของบริษัทร่วม โดยการแต่งตั้งกรรมการและผู้บริหารของบริษัทไปเป็นกรรมการและผู้บริหารของบริษัทร่วม โดยบุคคลที่ได้รับการแต่งตั้งให้เป็นกรรมการและผู้บริหารของบริษัทย่อยและบริษัทร่วม มีหน้าที่กำกับดูแล ควบคุม ติดตามการดำเนินงาน เพื่อให้เกิดประโยชน์ทางธุรกิจแก่บริษัทนั้น ๆ และบริษัทเอง
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
ในปีที่ผ่านมา บริษัทมีความมุ่งมั่นในการดำเนินกลยุทธ์ด้านการตลาดเพื่อรองรับการเปลี่ยนแปลงของสภาวะแวดล้อมทางเศรษฐกิจ เทคโนโลยี และพฤติกรรมของลูกค้าที่เปลี่ยนแปลงอย่างต่อเนื่อง โดยให้ความสำคัญกับการพัฒนาผลิตภัณฑ์และบริการที่ตอบโจทย์ความต้องการที่หลากหลายและมีความเฉพาะเจาะจงมากยิ่งขึ้น
บริษัทมุ่งแสวงหาโอกาสในการขยายตลาดใหม่ ควบคู่กับการสร้างและพัฒนาความร่วมมือกับพันธมิตรทางธุรกิจรายใหม่ เพื่อเสริมศักยภาพในการเข้าถึงลูกค้าและเพิ่มขีดความสามารถทางการแข่งขัน ทั้งนี้ นโยบายดังกล่าวมีเป้าหมายเพื่อสนับสนุนการเติบโตอย่างยั่งยืน และสร้างคุณค่าในระยะยาวให้แก่ผู้มีส่วนได้เสียทุกภาคส่วน
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
สถานการณ์ธุรกิจประกันชีวิตและธุรกิจประกันภัยต่อด้านประกันชีวิต ปี 2568
ในปี 2568 ประเทศไทยยังคงดำเนินอยู่ภายใต้สภาพแวดล้อมทางเศรษฐกิจที่มีความไม่แน่นอน ทั้งจากความผันผวนของเศรษฐกิจโลก ความขัดแย้งทางภูมิรัฐศาสตร์ การเปลี่ยนแปลงของสภาพภูมิอากาศ รวมถึงอัตราเงินเฟ้อทางการแพทย์ที่สูงขึ้น ทิศทางอัตราดอกเบี้ยขาลง ซึ่งส่งผลกระทบต่อพฤติกรรมการออม การลงทุน และการใช้จ่ายของภาคประชาชนโดยตรง โดยภาวะเศรษฐกิจไทยในปี 2568 มีการขยายตัวในอัตราชะลอลง ประกอบกับภาระหนี้ครัวเรือนที่ยังอยู่ในระดับสูง ส่งผลให้กำลังซื้อของประชาชนฟื้นตัวอย่างจำกัด ขณะที่สถาบันการเงินยังคงดำเนินนโยบายปล่อยสินเชื่ออย่างระมัดระวัง ส่งผลให้อุตสาหกรรมประกันชีวิตมีการเติบโตดีขึ้นเล็กน้อยจากปีก่อนหน้า
ในเชิงผลิตภัณฑ์ประกันชีวิตที่เกี่ยวข้องกับสินเชื่อซึ่งจำหน่ายผ่านช่องทางธนาคารยังเผชิญข้อจำกัดจากการชะลอตัวของสินเชื่อ ขณะที่ผลิตภัณฑ์ด้านความคุ้มครองชีวิตและสุขภาพ โดยเฉพาะประกันสุขภาพและโรคร้ายแรง ยังคงเป็นแรงขับเคลื่อนสำคัญของอุตสาหกรรม เนื่องมาจากประชาชนทั้งในกลุ่มผู้สูงอายุและคนรุ่นใหม่มีความตื่นตัวและให้ความสำคัญกับการทำประกันชีวิต ประกันสุขภาพ และการวางแผนการเงินมากขึ้น ภายใต้แนวคิดการเตรียมความพร้อมเพื่อรองรับค่าใช้จ่ายในอนาคตและการมีคุณภาพชีวิตที่มั่นคงในระยะยาว ทั้งนี้ค่าใช้จ่ายด้านการรักษาพยาบาลและอัตราเงินเฟ้อทางการแพทย์ยังคงมีแนวโน้มเพิ่มสูงขึ้นอย่างต่อเนื่อง ส่งผลให้ต้นทุนค่าสินไหมด้านสุขภาพปรับตัวสูงขึ้น ถือเป็นความท้าทายสำคัญของบริษัทประกันชีวิตในการบริหารจัดการความเสี่ยงและการกำหนดอัตราเบี้ยประกันให้มีความเหมาะสมและยั่งยืน
บริษัทประกันชีวิตจึงมีการปรับกลยุทธ์ด้านการขายและการบริการให้สอดคล้องกับพฤติกรรมผู้บริโภคที่เปลี่ยนแปลงไป ควบคู่กับการพัฒนาผลิตภัณฑ์ที่มุ่งเน้นคุณค่าในระยะยาว การขยายช่องทางการขาย และการนำเทคโนโลยีดิจิทัลมาประยุกต์ใช้ในกระบวนการทำงานและการให้บริการ เพื่อเพิ่มประสิทธิภาพและความสามารถในการแข่งขัน
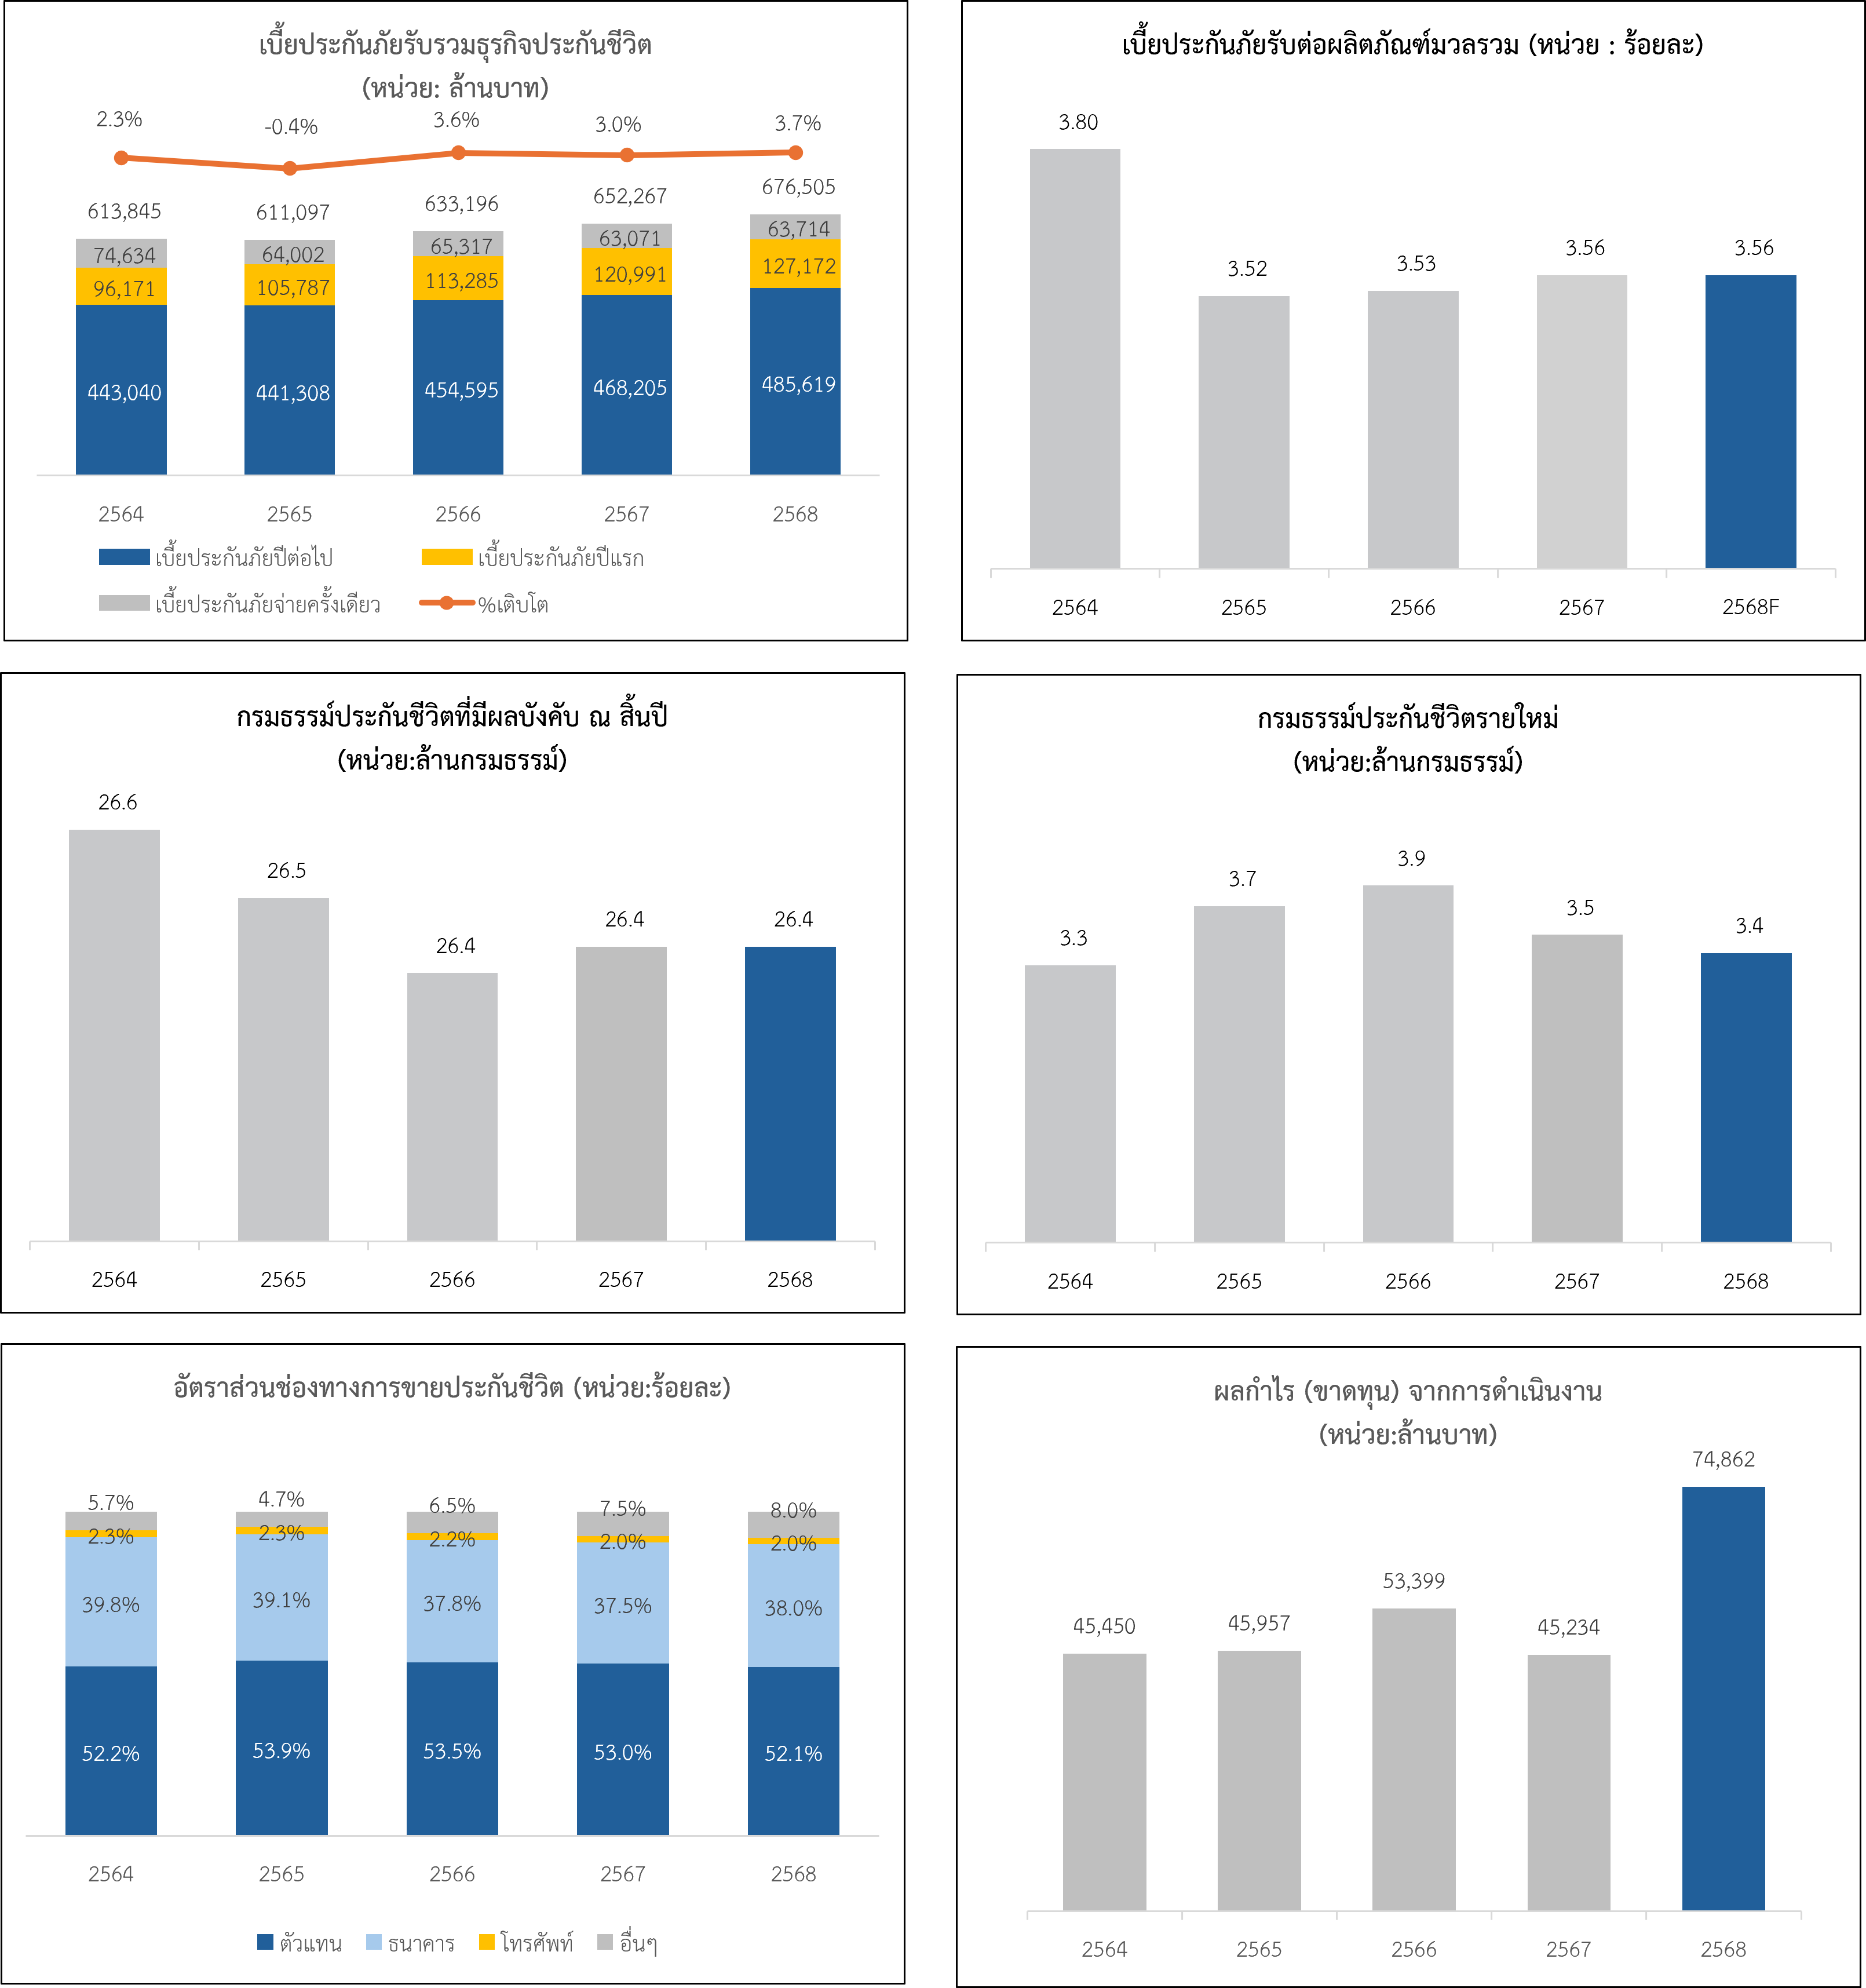
จากปัจจัยดังกล่าว คาดว่าเบี้ยประกันชีวิตรับรวมของธุรกิจประกันชีวิตไทยในปี 2568 จะปรับเพิ่มจากปีก่อนเล็กน้อย โดยมีอัตราการเติบโต 676,505 ล้านบาท หรือร้อยละ 3.45 และมีสัดส่วนเบี้ยประกันสุทธิต่อผลิตภัณฑ์มวลรวมในประเทศ (GDP) อยู่ในระดับประมาณร้อยละ 3.5–3.7 สะท้อนถึงบทบาทของธุรกิจประกันชีวิตที่ยังคงมีความสำคัญต่อระบบเศรษฐกิจไทยอย่างต่อเนื่อง
ข้อมูลสถิติธุรกิจประกันชีวิต ปี 2564 - 2568
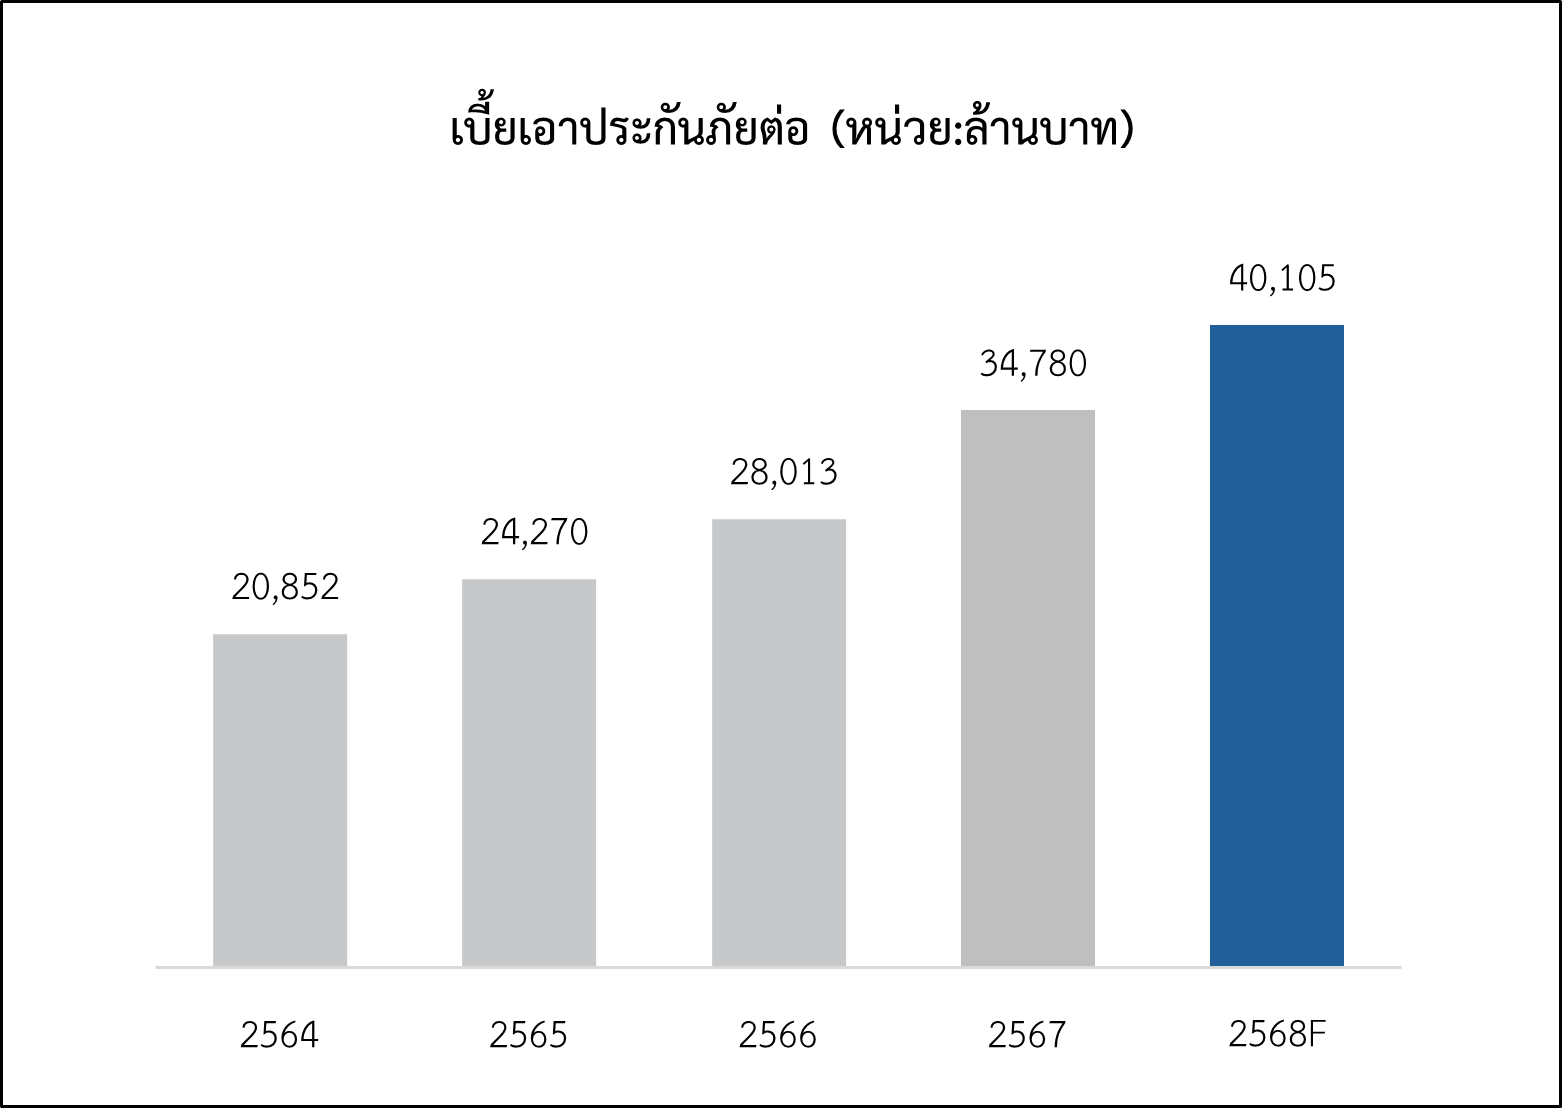
ด้านธุรกิจประกันภัยต่อ ในปีนี้ธุรกิจประกันชีวิตคาดการณ์ว่ามีการเอาประกันภัยต่อจำนวน 40,105 ล้านบาท คิดเป็นอัตราเติบโต ร้อยละ 15 จากปีก่อนหน้า โดยหลักมาจากการเอาประกันภัยต่อของผลิตภัณฑ์ประเภทรายสามัญและสัญญาเพิ่มเติมประกันสุขภาพ เมื่อพิจารณาในมุมของสัดส่วนการเอาประกันภัยต่อ เทียบกับเบี้ยประกันชีวิตรับรวมจะมีสัดส่วนการเอาประกันภัยต่ออยู่ที่ร้อยละ 5.9 ซึ่งเมื่อเทียบกับประสบการณ์ในต่างประเทศ สัดส่วนการเอาประกันภัยต่อนี้อยู่ในระดับที่ไม่สูงเท่าใดนัก แต่เนื่องจาก การเอาประกันภัยต่อเป็นกลยุทธ์ที่สำคัญสำหรับบริษัทประกันชีวิตในการบริหารจัดการความเสี่ยงในด้านการรับประกันภัย ดังนั้น เมื่อธุรกิจประกันชีวิตมีแนวโน้มเติบโตเพิ่มขึ้น ธุรกิจประกันภัยต่อก็น่าที่จะมีแนวโน้มเติบโตเพิ่มขึ้นตามไปด้วย โดยในช่วง 5 ปี ตั้งแต่ปี 2564 - 2568 เบี้ยเอาประกันภัยต่อมีอัตราการเติบโตเพิ่มขึ้นโดยเฉลี่ยต่อปีสูงถึงร้อยละ 18.1
ที่มา: สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย / สมาคมประกันชีวิตไทย และการประมาณการของบริษัท
ตารางเบี้ยประกันภัยต่อในประเทศไทยระหว่างปี 2566 – 2568
2568 | 2567 | 2566 | ||||
ล้านบาท | เติบโต (ร้อยละ) | ล้านบาท | เติบโต (ร้อยละ) | ล้านบาท | เติบโต (ร้อยละ) | |
เบี้ยประกันภัยรับธุรกิจประกันชีวิต | 676,505 | 3.5 | 653,923 | 3.2 | 633,445 | 3.7 |
เบี้ยเอาประกันภัยต่อธุรกิจประกันชีวิต | 40,105 | 15.3 | 34,780 | 24.2 | 28,013 | 15.4 |
เบี้ยประกันภัยต่อรับของบริษัทในประเทศไทย | 4,008 | -5.7 | 4,249 | 25.2 | 3,393 | 18.5 |
ส่วนแบ่งการตลาดของบริษัท (ร้อยละ) | 10.0 | 12.2 | 12.1 | |||
ที่มา: สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย/สมาคมประกันชีวิตไทย และการประมาณการของบริษัท
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
บริษัทประกอบธุรกิจรับประกันภัยต่อด้านประกันชีวิต โดยมีแหล่งที่มาของเงินทุนหลักจากเบี้ยประกันภัยต่อรับ ซึ่งบริษัทนำไปบริหารจัดการลงทุนภายใต้นโยบายการลงทุนและกรอบการบริหารสินทรัพย์และหนี้สิน เพื่อให้เกิดผลตอบแทนที่เหมาะสมและสอดคล้องกับภาระผูกพันตามสัญญาประกันภัยต่อ ทั้งนี้ บริษัทมุ่งเน้นการลงทุนในสินทรัพย์ที่มีคุณภาพ มีสภาพคล่องเพียงพอ และมีการกระจายความเสี่ยงอย่างเหมาะสม เพื่อรองรับการจ่ายสินไหมทดแทนและผลประโยชน์ตามสัญญาในอนาคต
ในฐานะสถาบันการเงิน บริษัทให้ความสำคัญกับการบริหารเงินทุนและสภาพคล่องอย่างรอบคอบ โดยบริหารโครงสร้างเงินทุนให้สอดคล้องกับระดับความเสี่ยงและแผนการดำเนินธุรกิจ ควบคู่กับการกำหนดกรอบนโยบายการลงทุนที่ชัดเจนภายใต้หลักการบริหารความเสี่ยงที่เหมาะสม เพื่อให้สามารถรองรับภาระผูกพันตามสัญญาประกันภัยต่อและความผันผวนทางการเงินได้อย่างมีประสิทธิภาพ
บริษัทจัดให้มีกรอบการบริหารความเสี่ยงองค์กร (Enterprise Risk Management: ERM) ที่ครอบคลุมความเสี่ยงที่สำคัญทุกด้าน พร้อมกำหนดระดับความเสี่ยงที่ยอมรับได้และตัวชี้วัดความเสี่ยงที่เกี่ยวข้อง โดยมีการติดตาม ประเมิน และรายงานต่อคณะกรรมการที่เกี่ยวข้องอย่างสม่ำเสมอ เพื่อให้การบริหารความเสี่ยงเป็นไปอย่างมีประสิทธิผลและสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีอัตราส่วนความเพียงพอของเงินกองทุน (Capital Adequacy Ratio: CAR) เท่ากับร้อยละ 340.7 ซึ่งสูงกว่าเกณฑ์ขั้นต่ำที่สำนักงาน คปภ. กำหนด สะท้อนถึงฐานะเงินทุนที่มั่นคงและความสามารถในการรองรับการดำเนินธุรกิจในระยะยาว
ข้อมูลผลิตภัณฑ์ — ภาพรวม
บทนำ
ลักษณะผลิตภัณฑ์และการให้บริการ และการพัฒนานวัตกรรมธุรกิจ
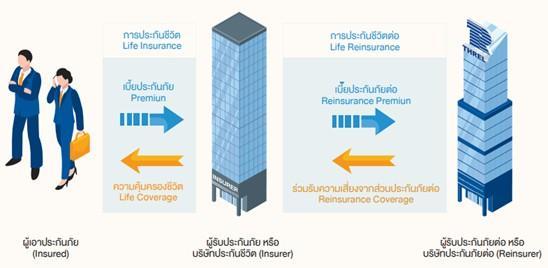
บริษัทฯ ประกอบธุรกิจให้บริการรับประกันภัยต่อด้านประกันชีวิตเพื่อสนับสนุนธุรกิจประกันชีวิตมากว่า 20 ปี ด้วยการรับการถ่ายโอนความเสี่ยงภัยของบริษัทประกันชีวิตที่กระจายความเสี่ยงด้านทุนประกันที่รับประกันชีวิตไว้ตามสัญญาประกันชีวิตกับผู้เอาประกันชีวิต ผลิตภัณฑ์ที่บริษัทฯ รับประกันภัยต่อจากบริษัทประกันชีวิต ได้แก่ ประกันชีวิตรายสามัญ ประกันชีวิตกลุ่ม ประกันชีวิตเพื่อคุ้มครองสินเชื่อ ประกันอุบัติเหตุส่วนบุคคล และสัญญาเพิ่มเติมทั้งอุบัติเหตุและประกันสุขภาพซึ่งบริษัทประกันชีวิตจะคัดเลือกบริษัทรับประกันภัยต่อโดยการพิจารณาจาก
ชื่อเสียง สถานะทางการเงิน และอันดับความน่าเชื่อถือใน (Credit Rating)
เงื่อนไขการรับประกันชีวิตต่อ ซึ่งต้องสามารถตอบสนองความต้องการตามนโยบายของบริษัทประกันชีวิตได้ เช่น การพิจารณารับ ประกันภัย รูปแบบสัญญาประกันภัยต่อ อัตราเบี้ยประกันภัยต่อ รวมถึงค่าบำเหน็จ (Commission) เป็นต้น
ปัจจัยด้านบริการต่างๆ ที่สนับสนุนในการดำเนินงาน เช่น ให้คำปรึกษาด้านผลิตภัณฑ์ ด้านการพิจารณารับประกันภัย เป็นต้น
ความพึงพอใจและความสะดวกรวดเร็วที่ได้รับจากการให้บริการ
การพัฒนานวัตกรรมธุรกิจ
โครงการพัฒนาผลิตภัณฑ์ประกันชีวิตและบริการ
บริษัทได้ร่วมพัฒนาผลิตภัณฑ์ประกันสุขภาพที่ให้ความคุ้มครองการดูแลสุขภาพทางใจทั้งในเชิงป้องกันและรักษา เพื่อให้สอดคล้องกับความต้องการของผู้บริโภคในยุคปัจจุบันที่มีแนวโน้มที่จะป่วยจากสภาวะทางสังคม และเศรษฐกิจที่ก่อให้เกิดความเครียดได้ง่ายขึ้น
บริษัทพัฒนาความร่วมมือกับพันธมิตรทางธุรกิจ ได้แก่ บริษัทประกันภัยภัยต่อต่างประเทศ กลุ่มบริษัทนายหน้า Digital platform Third Party Administration(TPA) และ healthcare Partners เพื่อพัฒนาผลิตภัณฑ์ประกันชีวิต และเพิ่มโอกาสในการรับงานในตลาดใหม่
บริษัทได้ร่วมมือกับ “Pacific Life Re” บริษัทรับประกันภัยต่อในกลุ่มแปซิฟิก ไลฟ์ ประกันชีวิตและสุขภาพรายใหญ่จากสหรัฐอเมริกาตั้งแต่ปี 2565 ซึ่งที่ผ่านมาได้ร่วมพัฒนาผลิตภัณฑ์โรคร้ายแรงและโครงการ Alternative Reinsurance Solution อันเป็นการยกระดับศักยภาพอุตสาหกรรมประกันชีวิตไทย สอดรับแนวนโยบายสร้างการเติบโตอย่างยั่งยืนในระยะยาว
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
บทนำ
บริษัทไม่มีงานที่ยังไม่ได้ส่งมอบ เนื่องจากเป็นธุรกิจประกันภัยต่อ
การออกหลักทรัพย์อื่น
บทนำ
บริษัทไม่มีการออกหุ้นบุริมสิทธิ ตราสารหนี้หรือหลักทรัพย์แปลงสภาพที่อาจกระทบต่อสิทธิของผู้ถือหุ้นแต่อย่างใด
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
ไม่มี
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี