

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน3 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
ภาพรวมธุรกิจประกันชีวิตไทย
ปี 2568 นับเป็นอีกหนึ่งปีที่ธุรกิจประกันชีวิตต้องเผชิญกับความท้าทายจากสภาพแวดล้อมที่มีความผันผวน ทั้งด้านเศรษฐกิจที่ชะลอตัว อัตราเงินเฟ้อทางการแพทย์ที่สูงขึ้น อัตราดอกเบี้ยขาลง ตลอดจนพฤติกรรมของผู้บริโภคที่เปลี่ยนแปลงอย่างรวดเร็ว ภายใต้บริบทดังกล่าว บริษัท ไทยรีประกันชีวิต จำกัด (มหาชน) ยังคงยึดมั่นในวิสัยทัศน์ในการเป็นพันธมิตรด้านการรับประกันภัยต่อชีวิตที่มีความเชี่ยวชาญ พร้อมมุ่งพัฒนาและสร้างสรรค์ผลิตภัณฑ์และบริการที่สร้างคุณค่าให้แก่ลูกค้า เศรษฐกิจ และสังคมอย่างยั่งยืน
ภาพรวมธุรกิจประกันชีวิตของประเทศไทย ในปี 2568 ว่าจะมีเบี้ยประกันชีวิตรับรวมอยู่ที่ 676,505 ล้านบาท เติบโตร้อยละ 3.45 โดยมีปัจจัยจากการที่ประเทศไทยเข้าสู่สังคมผู้สูงอายุอย่างเต็มรูปแบบ ประกอบกับประชาชนให้ความสำคัญกับการวางแผนระยะยาวและการดูแลสุขภาพ หันมาซื้อประกันสุขภาพเพิ่มมากขึ้น นอกจากนี้ บริษัทประกันชีวิตยังส่งเสริมการขายทั้งช่องทางตัวแทน นายหน้าประกันชีวิตและออนไลน์ที่เติบโตเพิ่มขึ้น พร้อมนำเทคโนโลยีด้านปัญญาประดิษฐ์ (AI) มาประยุกต์ใช้ในกระบวนการสื่อสารและให้บริการ ส่งผลให้สามารถเข้าถึงและขยายฐานลูกค้าได้อย่างมีประสิทธิภาพมากยิ่งขึ้น
อย่างไรก็ตาม ธุรกิจยังคงเผชิญความท้าทายจากความไม่แน่นอนทางเศรษฐกิจซึ่งส่งผลต่อกำลังซื้อของผู้บริโภค ทำให้บางส่วนชะลอการตัดสินใจซื้อประกันชีวิตหรือเลือกแผนประกันที่มีเบี้ยต่ำลง อีกทั้งการเริ่มบังคับใช้มาตรฐานรายงานทางการเงิน TFRS 17 ในปี 2568 ส่งผลให้บริษัทประกันต้องปรับแนวทางการรายงานรายได้และกำไร รวมถึงการออกแบบผลิตภัณฑ์อย่างรอบคอบมากยิ่งขึ้น ขณะเดียวกัน อัตราดอกเบี้ยที่ปรับลดลงยังส่งผลให้ผลิตภัณฑ์ที่เน้นผลตอบแทนสูงได้รับความนิยมน้อยลง และทำให้การเติบโตของเบี้ยประกันใหม่ชะลอตัวในบางส่วน
ภาพรวมการดำเนินงานของบริษัท
ด้านการรับประกัน บริษัทมุ่งมั่นดำเนินกลยุทธ์เพื่อรองรับการเปลี่ยนแปลงและผลกระทบที่เกิดขึ้นอย่างรอบด้าน ผ่านการปรับสัดส่วนผลิตภัณฑ์ที่มีความเสี่ยงสูง การปรับเงื่อนไขการรับประกันภัยต่อ และการแสวงหาโอกาสในการพัฒนาผลิตภัณฑ์ บริการ ตลาด และพันธมิตรใหม่ๆ เพื่อสร้างการเติบโตอย่างยั่งยืน บริษัทยังคงเดินหน้านโยบายทางการตลาดโดยมุ่งเน้นการพัฒนาผลิตภัณฑ์และบริการผ่านความร่วมมือกับบริษัทประกันชีวิตในฐานะพันธมิตรทางธุรกิจ เพื่อร่วมกันสร้างสรรค์ผลิตภัณฑ์ที่ตอบโจทย์ความต้องการของตลาดและผู้บริโภคให้สอดคล้องกับโครงสร้างสังคมและรูปแบบการรักษาที่เปลี่ยนแปลงไป โดยให้ความสำคัญกับกระบวนการพัฒนาผลิตภัณฑ์อย่างครบวงจร ตั้งแต่การวิเคราะห์ความเป็นไปได้และผลตอบแทน การออกแบบผลิตภัณฑ์ให้เหมาะสมกับกลุ่มเป้าหมาย การทดสอบตลาด ไปจนถึงการกำหนดแนวทางและขั้นตอนการจำหน่าย เพื่อให้สามารถบรรลุเป้าหมายทางธุรกิจอย่างมีประสิทธิภาพ
ด้านการลงทุน บริษัทมุ่งจัดสรรเงินลงทุนให้สอดคล้องกับภาระผูกพันตามสัญญาประกันภัย ภายใต้กรอบนโยบายการลงทุนที่เน้นความเหมาะสมของสินทรัพย์และผลตอบแทนที่เพียงพอ โดยยึดหลักการลงทุนอย่างระมัดระวัง ให้ความสำคัญกับคุณภาพและความมั่นคงของหลักทรัพย์ เพื่อรักษาเสถียรภาพต่อฐานะการเงินและผลการดำเนินงานของบริษัทในระยะยาว ขณะเดียวกัน บริษัทปรับสัดส่วนการลงทุนให้สอดคล้องกับสภาวะตลาดที่เปลี่ยนแปลง เพื่อสร้างผลตอบแทนที่สม่ำเสมอ และยึดมั่นในหลักธรรมาภิบาลการลงทุน (Investment Governance Code: I Code) เพื่อเสริมสร้างความน่าเชื่อถือและความเชื่อมั่นของผู้มีส่วนได้ส่วนเสีย
บริษัทให้ความสำคัญกับการบริหารความเสี่ยงและเงินกองทุนอย่างต่อเนื่อง โดยบริหารพอร์ตการรับประกันภัยต่ออย่างรอบคอบ ควบคู่กับการบริหารเงินกองทุนให้สอดคล้องกับสภาพแวดล้อมทางเศรษฐกิจและกฎเกณฑ์ที่เกี่ยวข้อง ทั้งนี้ บริษัทกำหนดนโยบายการดำรงเงินกองทุนให้อัตราส่วนความเพียงพอของเงินกองทุนอยู่ในระดับไม่น้อยกว่าร้อยละ 300 ซึ่งเป็นไปตามเกณฑ์ที่สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) พิจารณาเทียบเท่ากับผู้รับประกันภัยต่อต่างประเทศที่มีอันดับความน่าเชื่อถือระดับ AAA ส่งผลให้บริษัทมีความเสี่ยงด้านเครดิตอยู่ในระดับต่ำที่สุด และช่วยเสริมสร้างขีดความสามารถในการแข่งขันในตลาดรับประกันภัยต่อ
จากการดำเนินธุรกิจภายใต้นโยบายการเติบโตอย่างมั่นคงและยั่งยืน โดยคำนึงถึงมิติด้านเศรษฐกิจ สังคม และสิ่งแวดล้อม ควบคู่กับหลักธรรมาภิบาล ในปีนี้บริษัทได้รับการประเมินให้เป็น “หุ้นยั่งยืน” SET ESG Ratings ในระดับ A จากตลาดหลักทรัพย์แห่งประเทศไทยต่อเนื่องเป็นปีที่ 4 รวมทั้งได้รับผลการประเมินการกำกับดูแลกิจการในระดับดีเลิศ (5 ดาว) หรือ Excellent CG Scoring ต่อเนื่องเป็นปีที่ 9 และได้รับการจัดอันดับอยู่ในกลุ่ม TOP QUARTILE COMPANIES จากการสำรวจ CGR ของสมาคมส่งเสริมสถาบันกรรมการบริษัทไทย (IOD) ต่อเนื่องเป็นปีที่ 3
นอกเหนือจากด้านธรรมาภิบาลและความยั่งยืน บริษัทยังได้รับรางวัล Outstanding Investor Relations Awards จากงาน SET Awards 2025 ซึ่งสะท้อนถึงความมุ่งมั่นในการสื่อสารข้อมูลกับผู้ลงทุนอย่างโปร่งใส ครบถ้วน และมีประสิทธิภาพ อีกทั้งยังได้รับเกียรติบัตรจากโครงการ ESG DNA จากตลาดหลักทรัพย์แห่งประเทศไทยเช่นเดียวกัน ตอกย้ำถึงการปลูกฝังแนวคิดด้านความยั่งยืนให้เป็นส่วนหนึ่งของวัฒนธรรมองค์กรในทุกระดับ
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
2568 | 2567 | เปลี่ยนแปลง | ||
ล้านบาท | ล้านบาท | ล้านบาท | ร้อยละ | |
รายได้จากการประกันภัย | 2,539 | 2,676 | (137) | -5% |
ค่าใช้จ่ายในการบริการประกันภัย | (2,476) | (3,366) | 890 | -26% |
รายได้ (ค่าใช้จ่าย) สุทธิจากสัญญาประกันภัยต่อที่ถือไว้ | (59) | 50 | (109) | -218% |
ผลการดำเนินงานด้านการประกันภัย | 5 | (640) | 644 | 101% |
รายได้จากการลงทุนสุทธิ | 63 | 72 | (9) | -12% |
ค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยสุทธิ | (63) | (59) | (4) | 8% |
รายได้จากการลงทุนและค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยสุทธิ | (0) | 13 | (13) | -101% |
ค่าใช้จ่ายในการดำเนินงานอื่นและต้นทุนทางการเงินอื่น | (103) | (102) | (0) | 0% |
รายได้อื่น ๆ | 1 | 1 | (1) | -52% |
ขาดทุนก่อนภาษีเงินได้ | (98) | (727) | 630 | 87% |
รายได้ภาษีเงินได้ | 21 | 149 | (128) | -86% |
ขาดทุนสุทธิ | (77) | (579) | 502 | 87% |
อัตราส่วนค่าใช้จ่ายบริการประกันภัยสุทธิ (Net Combined Ratio) | 99.8% | 123.9% | ||
ปี 2568 เป็นปีแรกที่บริษัทจัดทำงบการเงินตามมาตรฐานการรายงานทางการเงินฉบับที่ 17 เรื่อง สัญญาประกันภัย (TFRS 17) ส่งผลให้หลักการวัดมูลค่า การรับรู้รายได้ และการนำเสนอผลการดำเนินงานจากสัญญาประกันภัยเปลี่ยนแปลงไปอย่างมีนัยสำคัญ ภายใต้มาตรฐานใหม่นี้ กำไรจากการรับประกันภัยจะถูกรับรู้ตามการให้บริการในแต่ละงวด ผ่านการทยอยรับรู้กำไรจากจากการให้บริการตามสัญญาประกันภัย (Contractual Service Margin: CSM) แทนการรับรู้กำไรล่วงหน้าในวันเริ่มรับประกันภัยเช่นในอดีต
ในการเปลี่ยนผ่านมาใช้มาตรฐานดังกล่าว บริษัทได้ปฏิบัติตามข้อกำหนดด้านการเปลี่ยนผ่าน (Transition) โดยประเมินมูลค่าสัญญาประกันภัยที่มีอยู่ ณ วันเริ่มใช้มาตรฐานใหม่ ด้วยวิธีการที่สอดคล้องกับข้อกำหนดของ TFRS 17 ซึ่งส่งผลให้เกิดการปรับปรุงยอดคงเหลือยกมาต้นงวดของส่วนของเจ้าของ และองค์ประกอบของหนี้สินจากสัญญาประกันภัย เพื่อสะท้อนมูลค่าปัจจุบันของกระแสเงินสดตามสัญญา ค่าปรับปรุงความเสี่ยง และกำไรจากการให้บริการที่ยังไม่รับรู้
ภายใต้ TFRS 17 กำหนดให้งบกำไรขาดทุนแยกแสดงผลการดำเนินงานด้านการประกันภัย ออกจากผลของรายได้จากการลงทุนและค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยสุทธิอย่างชัดเจน เพื่อให้สะท้อนแหล่งที่มาของกำไรได้อย่างเหมาะสม โดยผลการดำเนินงานด้านการประกันภัยสะท้อนผลจากการให้บริการตามสัญญาประกันภัย รวมถึงการเปลี่ยนแปลงของประมาณการที่เกี่ยวข้อง ขณะที่ส่วนของการลงทุนและองค์ประกอบทางการเงินสะท้อนผลตอบแทนจากสินทรัพย์ลงทุนและต้นทุนทางการเงินที่เกี่ยวข้องกับการวัดมูลค่าหนี้สินประกันภัยตามหลักมูลค่าปัจจุบัน
ในปี 2568 บริษัทมีผลขาดทุนสุทธิสำหรับรอบระยะเวลา 77 ล้านบาท ลดลงจากผลขาดทุนสุทธิ 579 ล้านบาทในปีก่อน คิดเป็นการปรับตัวดีขึ้นจำนวน 502 ล้านบาท หรือร้อยละ 87 แสดงให้เห็นถึงแนวโน้มผลการดำเนินงานที่ปรับตัวดีขึ้นเมื่อเทียบกับปีก่อน โดยที่ผลการดำเนินงานด้านการประกันภัยพลิกกลับมาเป็นบวก สะท้อนเสถียรภาพของประสบการณ์สินไหมและการทยอยรับรู้กำไรจากการให้บริการตามสัญญา อย่างไรก็ตาม ผลการดำเนินงานด้านการประกันภัยยังไม่เพียงพอที่จะรองรับค่าใช้จ่ายในการดำเนินงานของบริษัทในภาพรวม
เมื่อพิจารณาตามโครงสร้างการนำเสนอผลการดำเนินงานภายใต้ TFRS 17 ผลขาดทุนสุทธิในงวดปัจจุบันยังมีสาเหตุหลักจากผลการดำเนินงานด้านการประกันภัย (Insurance Service Result) ขณะที่ผลต่างระหว่างรายได้จากการลงทุนและค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยสุทธิ ซึ่งในปีก่อนอยู่ในระดับกำไร ได้ปรับลดลงมาอยู่ในระดับใกล้เคียงศูนย์ในงวดปัจจุบัน ส่วนค่าใช้จ่ายในการดำเนินงานอื่นยังคงอยู่ในระดับใกล้เคียงกับปีก่อน ส่งผลให้การเปลี่ยนแปลงของผลประกอบการสุทธิในงวดนี้สะท้อนพัฒนาการของผลการรับประกันภัยเป็นสำคัญ ซึ่งบริษัทจะอธิบายรายละเอียดเพิ่มเติมในหัวข้อต่อไป
ผลการดำเนินงานด้านการประกันภัย
ผลการดำเนินงานด้านการประกันภัยเป็นผลของรายได้จากการประกันภัย หักด้วยค่าใช้จ่ายในการบริการประกันภัย และบวกหรือหักด้วยรายได้ (ค่าใช้จ่าย) จากสัญญาประกันภัยต่อที่ถือไว้ โดยในปี 2568 บริษัทมีผลการดำเนินงานด้านการประกันภัยพลิกฟื้นอย่างมีนัยสำคัญ โดยปรับตัวดีขึ้นจำนวน 644 ล้านบาท จากสถานะขาดทุนจากการดำเนินงานด้านการประกันภัยในปี 2567 จำนวน 640 ล้านบาท มาเป็นกำไรจากการดำเนินงานด้านการประกันภัยในปี 2568 จำนวน 5 ล้านบาท โดยการพลิกฟื้นของผลการดำเนินงานด้านการประกันภัยเป็นผลจากการปรับปรุงและแก้ไขพอร์ตธุรกิจเดิมที่มีผลการดำเนินงานต่ำกว่าคาด ควบคู่กับการยกระดับคุณภาพของธุรกิจใหม่ผ่านการกำหนดเงื่อนไขรับประกันภัยที่รัดกุม การตั้งราคาและการบริหารความเสี่ยงอย่างเหมาะสม โดยในปี 2568 บริษัทมีอัตราส่วนค่าใช้จ่ายบริการประกันภัยสุทธิ (Net Combined Ratio) ร้อยละ 99.8 ในขณะที่ปี 2567 อยู่ที่ร้อยละ 123.9
ทั้งนี้ ผลการดำเนินการด้านการประกันภัยในส่วนของสัญญาประกันภัยต่อที่บริษัทเป็นผู้ออกสัญญา (Reinsurance Contract Issue) ประกอบด้วยรายการดังนี้
2568 | 2567 | เปลี่ยนแปลง | ||
ล้านบาท | ล้านบาท | ล้านบาท | ร่้อยละ | |
การรับรู้กำไรจากการให้บริการตามสัญญา | 464 | 314 | 150 | 48% |
ส่วนของค่าปรับปรุงความเสี่ยงที่รับรู้ในงวด | 193 | 172 | 21 | 12% |
ผลต่างระหว่างประมาณการค่าสินไหมทดแทนกับที่เกิดขึ้นจริง | (313) | (890) | 577 | -65% |
ผลขาดทุนจากสัญญาที่สร้างภาระและการกลับรายการของผลขาดทุน | (281) | (286) | 5 | -2% |
ผลการดำเนินการด้านการประกันภัย-สัญญาประกันภัยต่อที่ออก | 63 | (690) | 753 | 109% |
ในปี 2568 ผลการดำเนินการด้านการประกันภัยจากสัญญาประกันภัยต่อที่ออก (Reinsurance Contract Issue) มีกำไรจำนวน 63 ล้านบาท พลิกจากผลขาดทุนจำนวน 690 ล้านบาท ในปีก่อน โดยการปรับตัวดีขึ้นมีสาเหตุหลักจากการเพิ่มขึ้นของการรับรู้กำไรจากการให้บริการตามสัญญา (CSM Amortisation) จำนวน 464 ล้านบาท เพิ่มขึ้นร้อยละ 48 จากปีก่อน และการรับรู้ค่าปรับปรุงความเสี่ยง (Risk Adjustment Release) จำนวน 193 ล้านบาท เพิ่มขึ้นร้อยละ 12 จากปีก่อน ซึ่งเป็นไปตามรูปแบบการให้บริการและการปลดปล่อยความเสี่ยงของสัญญาประกันภัยในระหว่างงวด
ขณะเดียวกัน ผลต่างระหว่างค่าสินไหมทดแทนที่คาดการณ์กับที่เกิดขึ้นจริงยังคงเป็นผลขาดทุน 313 ล้านบาท อย่างไรก็ตามปรับตัวดีขึ้นอย่างมีนัยสำคัญจากผลขาดทุน 890 ล้านบาท ในปีก่อน หรือคิดเป็นการเปลี่ยนแปลงที่ดีขึ้นร้อยละ 65 สะท้อนการลดลงของระดับความผันผวนของประสบการณ์ค่าสินไหมทดแทน นอกจากนี้ บริษัทยังรับรู้ผลขาดทุนสุทธิจากสัญญาที่สร้างภาระและการกลับรายการของผลขาดทุนจำนวน 281 ล้านบาท ลดลงร้อยละ 2 จากปีก่อน ส่งผลให้ภาพรวมผลการดำเนินงานด้านการประกันภัยปรับตัวดีขึ้นจากทั้งการเติบโตของกำไรตามแผนและการลดลงของแรงกดดันจากประสบการณ์ค่าสินไหมทดแทนเมื่อเทียบกับปีก่อนหน้า
รายได้จากการลงทุนสุทธิ
2568 | 2567 | เปลี่ยนแปลง | ||
ล้านบาท | ล้านบาท | ล้านบาท | ร่้อยละ | |
ดอกเบี้ยรับจากตราสารหนี้ | 40 | 39 | 1 | 3% |
เงินปันผลจากตราสารทุน | 19 | 34 | (15) | -44% |
กำไรสุทธิจากเครื่องมือทางการเงิน | 1 | 1 | - | 0% |
กำไร (ขาดทุน) จากการปรับมูลค่ายุติธรรม | 4 | (1) | 5 | -500% |
ค่าใช้จ่ายจากการลงทุนอื่น | (1) | (1) | - | 0% |
รวมรายได้จากการลงทุนสุทธิ | 63 | 72 | (9) | -13% |
รายได้จากการลงทุนสุทธิ ประกอบด้วยดอกเบี้ยรับ เงินปันผลรับ กำไรสุทธิจากเครื่องมือทางการเงิน กำไร (ขาดทุน) จากการปรับมูลค่ายุติธรรม และผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น โดยในปี 2568 มีจำนวนรวม 63 ล้านบาท ลดลงจากปีก่อน 9 ล้านบาท หรือร้อยละ 13 สาเหตุหลักเกิดจากเงินปันผลรับที่ลดลงจากปีก่อน โดยมีปัจจัยหลักจากการปรับสัดส่วนการลงทุนในตราสารทุน อย่างไรก็ดี ส่วนหนึ่งของการลดลงดังกล่าวเกิดจากการบริหารสภาพคล่องและการจัดสรรเงินลงทุนเพื่อรองรับการดำเนินธุรกิจหลัก ส่งผลให้ฐานสินทรัพย์ที่ก่อให้เกิดรายได้เงินปันผลลดลง
ค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยสุทธิ
2568 | 2567 | เปลี่ยนแปลง | ||
ล้านบาท | ล้านบาท | ล้านบาท | ร่้อยละ | |
ค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยที่ออก | (69) | (59) | (10) | 17% |
รายได้ทางการเงินจากสัญญาประกันภัยต่อที่ถือไว้ | 6 | 0 | 6 | 1,313% |
ค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยสุทธิ | (63) | (59) | (4) | 8% |
ค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยสุทธิเป็นผลรวมของค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยที่ออกและรายได้ทางการเงินจากสัญญาประกันภัยต่อที่ถือไว้ โดยรายการดังกล่าวสะท้อนต้นทุนทางการเงินของหนี้สินตามสัญญาประกันภัยจากการเพิ่มขึ้นของดอกเบี้ยตามเวลา (Accretion of Interest) ซึ่งคำนวณโดยใช้อัตราคิดลด (Discount Rate) ที่กำหนด ณ วันที่รับรู้สัญญาเริ่มแรก และส่งผลให้มูลค่าปัจจุบันขององค์ประกอบของหนี้สินประกันภัยเพิ่มขึ้น ได้แก่ หนี้สินประมาณการที่ดีที่สุด (Best Estimate Liability: BEL) ค่าปรับปรุงความเสี่ยง (Risk Adjustment: RA) และกำไรจากการให้บริการตามสัญญาที่ยังไม่รับรู้ (Contractual Service Margin: CSM)
ในปี 2568 บริษัทรับรู้ค่าใช้จ่ายทางการเงินจากสัญญาประกันภัยสุทธิจำนวน 63 ล้านบาท เพิ่มขึ้นจากปีก่อน 4 ล้านบาท หรือร้อยละ 8 โดยการเพิ่มขึ้นส่วนใหญ่สอดคล้องกับระดับภาระผูกพันตามสัญญาประกันภัยเฉลี่ยที่สูงขึ้นระหว่างงวด ขณะที่การเปลี่ยนแปลงของอัตราคิดลดไม่มีนัยสำคัญ ทั้งนี้ บริษัทเลือกนำเสนอผลกระทบจากการเปลี่ยนแปลงของอัตราคิดลดบางส่วนผ่านกำไรขาดทุนเบ็ดเสร็จอื่น (Other Comprehensive Income: OCI option) ส่งผลให้ความผันผวนจากอัตราดอกเบี้ยที่เกิดขึ้นในระหว่างงวดไม่ได้สะท้อนทั้งหมดในกำไรขาดทุน และทำให้ผลกระทบต่อผลการดำเนินงานในงวดมีความผันผวนในระดับจำกัด
ค่าใช้จ่ายในการดำเนินงานอื่นและต้นทุนทางการเงินอื่น
2568 | 2567 | เปลี่ยนแปลง | ||
ล้านบาท | ล้านบาท | ล้านบาท | ร่้อยละ | |
ค่าใช้จ่ายพนักงาน | 60 | 63 | (3) | -4% |
ค่าใช้จ่ายเกี่ยวกับสถานที่และอุปกรณ์ | 20 | 18 | 2 | 10% |
ค่าใช้จ่ายในการดำเนินงานอื่น | 23 | 21 | 2 | 7% |
รวมค่าใช้จ่ายในการดำเนินงานอื่นและต้นทุนทางการเงินอื่น | 103 | 102 | 0 | 0% |
ค่าใช้จ่ายในการดำเนินงานอื่นและต้นทุนทางการเงินอื่น ประกอบด้วยค่าใช้จ่ายที่เกี่ยวข้องกับการบริหารจัดการและสนับสนุนการดำเนินธุรกิจโดยรวม ซึ่งไม่รวมค่าใช้จ่ายที่เกี่ยวข้องโดยตรงกับการให้บริการตามสัญญาประกันภัย รายการหลักได้แก่ ค่าใช้จ่ายพนักงาน ค่าใช้จ่ายเกี่ยวกับสถานที่และอุปกรณ์ และค่าใช้จ่ายในการดำเนินงานทั่วไปอื่น
ในปี 2568 บริษัทมีค่าใช้จ่ายในการดำเนินงานอื่นและต้นทุนทางการเงินอื่นรวม 103 ล้านบาท โดยรวมใกล้เคียงกับปีก่อน โดยที่ค่าใช้จ่ายพนักงานลดลง 3 ล้านบาท หรือร้อยละ 4 จากการบริหารจัดการต้นทุนด้านบุคลากร ขณะที่ค่าใช้จ่ายเกี่ยวกับสถานที่และอุปกรณ์เพิ่มขึ้น 2 ล้านบาท หรือร้อยละ 10 และค่าใช้จ่ายในการดำเนินงานอื่นเพิ่มขึ้น 2 ล้านบาท หรือร้อยละ 7 โดยส่วนใหญ่เกิดจากค่าใช้จ่ายสนับสนุนการดำเนินงานและระบบงานที่เกี่ยวข้องกับการใช้มาตรฐานบัญชีใหม่ อย่างไรก็ตาม การเพิ่มขึ้นดังกล่าวถูกชดเชยบางส่วนด้วยการลดลงของค่าใช้จ่ายพนักงาน ส่งผลให้ค่าใช้จ่ายดำเนินงานในภาพรวมยังคงอยู่ในระดับใกล้เคียงกับปีก่อน
การวิเคราะห์ฐานะทางการเงินของบริษัท
2568 | 2567 | |||
ล้านบาท | ร่้อยละ | ล้านบาท | ร่้อยละ | |
สินทรัพย์ | ||||
เงินสดและรายการเทียบเท่าเงินสด | 31 | 1% | 37 | 1% |
สินทรัพย์จากสัญญาประกันภัยและสัญญาประกันภัยต่อ | 197 | 8% | 222 | 8% |
สินทรัพย์ทางการเงินตราสารหนี้ | 1,594 | 67% | 1,898 | 68% |
สินทรัพย์ทางการเงินตราสารทุน | 196 | 8% | 290 | 10% |
สินทรัพย์ภาษีเงินได้รอตัดบัญชี | 278 | 12% | 256 | 9% |
สินทรัพย์อื่นนอกเหนือจากข้างต้น/1 | 76 | 4% | 92 | 4% |
รวมสินทรัพย์ | 2,372 | 100% | 2,795 | 100% |
หนี้สินและส่วนของเจ้าของ | ||||
หนี้สิน | ||||
หนี้สินจากสัญญาประกันภัย | 1,668 | 70% | 2,154 | 77% |
หนี้สินจากสัญญาประกันภัยต่อ | 169 | 7% | 17 | 1% |
หนี้สินอื่นนอกเหนือจากข้างต้น/2 | 34 | 2% | 38 | 1% |
รวมหนี้สิน | 1,871 | 79% | 2,209 | 79% |
ส่วนของเจ้าของ | ||||
ทุนที่ออกและชำระแล้ว | 620 | 26% | 620 | 22% |
ส่วนเกินมูลค่าหุ้นสามัญ | 79 | 3% | 79 | 3% |
กำไรสะสม | (117) | -5% | (23) | -1% |
องค์ประกอบอื่นของส่วนของเจ้าของ | (81) | -3% | (89) | -3% |
รวมส่วนของเจ้าของ | 501 | 21% | 587 | 21% |
รวมหนี้สินและส่วนของเจ้าของ | 2,372 | 100% | 2,795 | 100% |
/1 สินทรัพย์อื่นนอกเหนือจากข้างต้น ประกอบด้วยรายได้จากการลงทุนค้างรับ เงินลงทุนในบริษัทร่วม ส่วนปรับปรุงอาคารเช่าและอุปกรณ์ สินทรัพย์ไม่มีตัวตน และสินทรัพย์อื่นๆ
/2 หนี้สินอื่นนอกเหนือจากข้างต้น ประกอบด้วยหนี้สินตามสัญญาเช่า ภาระผูกพันผลประโยชน์พนักงาน ค่าใช้จ่ายค้างจ่าย และอื่นๆ
สินทรัพย์
สินทรัพย์ทางการเงิน
2568 | 2567 | เปลี่ยนแปลง | ||
ล้านบาท | ล้านบาท | ล้านบาท | ร่้อยละ | |
เงินสดและรายการเทียบเท่าเงินสด | 31 | 37 | (6) | -17% |
สินทรัพย์ทางการเงินตราสารหนี้ | ||||
หลักทรัพย์รัฐบาลและรัฐวิสาหกิจ | 821 | 1,028 | (207) | -20% |
ตราสารหนี้ภาคเอกชน | 664 | 696 | (32) | -5% |
เงินฝากประจำ | 20 | 32 | (12) | -38% |
หน่วยลงทุน | 89 | 142 | (53) | -37% |
สินทรัพย์ทางการเงินตราสารทุน | ||||
ตราสารทุนในประเทศ | 196 | 290 | (94) | -32% |
รวมสินทรัพย์ทางการเงิน | 1,821 | 2,225 | (404) | -18% |
ณ สิ้นปี 2568 บริษัทมีสินทรัพย์ทางการเงินเพื่อการลงทุนรวมทั้งสิ้น 1,821 ล้านบาท ลดลงจาก 2,225 ล้านบาทในปีก่อนหน้า สะท้อนการบริหารขนาดพอร์ตการลงทุนให้สอดคล้องกับภาระผูกพันจากสัญญาประกันภัย รวมถึงการบริหารสภาพคล่องเพื่อรองรับการจ่ายค่าสินไหมในระหว่างงวด ตลอดจนการดำเนินกลยุทธ์บริหารความเสี่ยงด้านตลาดอย่างต่อเนื่อง
โครงสร้างการลงทุนยังคงกระจุกตัวในตราสารหนี้เป็นหลัก สอดคล้องกับนโยบายบริหารสินทรัพย์ที่มุ่งเน้นเสถียรภาพของกระแสเงินสดและการจำกัดความผันผวนจากการวัดมูลค่ายุติธรรมของตราสารทุน โดยบริษัทถือครองตราสารหนี้ภาครัฐจำนวน 821 ล้านบาท ซึ่งลดลงในเชิงมูลค่าใกล้เคียงกับการหดตัวของพอร์ตโดยรวม และยังคงมีบทบาทเป็นสินทรัพย์สำคัญเพื่อรองรับภาระหนี้สินจากสัญญาประกันภัย ในขณะที่ตราสารหนี้ภาคเอกชน แม้มูลค่าลดลงเล็กน้อย แต่สัดส่วนเพิ่มขึ้นจากร้อยละ 31 เป็นร้อยละ 37 สะท้อนการปรับเพิ่มน้ำหนักในสินทรัพย์ที่ให้ผลตอบแทนสูงขึ้น (Yield Enhancement) ภายใต้กรอบความเสี่ยงที่ยังอยู่ในระดับที่ยอมรับได้ และสอดคล้องกับกลยุทธ์การเพิ่มผลตอบแทนในสภาวะอัตราดอกเบี้ยที่ยังอยู่ในระดับสูง
นอกจากนี้ บริษัทยังได้ลดการลงทุนในตราสารทุนในประเทศ จาก 290 ล้านบาท ลดลงมาอยู่ที่ 196 ล้านบาท พร้อมทั้งลดสัดส่วนหน่วยลงทุนลง จาก 142 ล้านบาท เป็นจำนวน 89 ล้านบาท ส่งผลให้สัดส่วนสินทรัพย์เสี่ยงโดยรวมลดลงอย่างมีนัยสำคัญ การปรับลดดังกล่าวสะท้อนมุมมองเชิงระมัดระวังต่อความผันผวนของตลาดทุน และการบริหารความเสี่ยงจากความผันผวนของมูลค่ายุติธรรม (Fair Value Volatility) ซึ่งอาจส่งผลกระทบต่อผลการดำเนินงานและส่วนของผู้ถือหุ้น
หนี้สิน
หนี้สินจากสัญญาประกันภัย
หนี้สินจากสัญญาประกันภัยเป็นหนี้สินจากสัญญาประกันภัยต่อที่บริษัทเป็นผู้ออกสัญญา โดย ณ สิ้นปี 2568 มีจำนวน 1,668 ล้านบาท คิดเป็นร้อยละ 89 ของหนี้สินรวม เปรียบเทียบกับ ณ สิ้นปี 2567 มีจำนวน 2,154 ล้านบาท คิดเป็นร้อยละ 98 ของหนี้สินรวม
2568 | 2567 | |||
ล้านบาท | ร่้อยละ | ล้านบาท | ร่้อยละ | |
มูลค่าปัจจุบันของกระแสเงินสดในอนาคต | 604 | 36% | 1,214 | 56% |
ค่าปรับปรุงความเสี่ยง | 291 | 18% | 304 | 14% |
กำไรจากการให้บริการตามสัญญา | 773 | 46% | 636 | 30% |
รวมหนี้สินจากสัญญาประกันภัย | 1,668 | 100% | 2,154 | 100% |
เมื่อพิจารณาองค์ประกอบของหนี้สินจากสัญญาประกันภัยของบริษัทพบว่า ณ สิ้นปี 2568 เป็นส่วนของมูลค่าปัจจุบันของกระแสเงินสดในอนาคตที่บริษัทต้องจ่าย 604 ล้านบาท หรือร้อยละ 36 ค่าปรับปรุงความเสี่ยง 291 ล้านบาท หรือร้อยละ 18 และกำไรจากการให้บริการตามสัญญา 773 ล้านบาท หรือร้อยละ 46 ในขณะที่ ณ สิ้นปี 2567 เป็นมูลค่าปัจจุบันของกระแสเงินสดในอนาคตที่บริษัทต้องจ่าย 1,214 ล้านบาท หรือร้อยละ 56 ค่าปรับปรุงความเสี่ยง 304 ล้านบาท หรือร้อยละ 14 และกำไรจากการให้บริการตามสัญญา 636 ล้านบาท หรือร้อยละ 30
ค่าปรับปรุงความเสี่ยง เป็นจำนวนเงินที่สะท้อนค่าชดเชยสำหรับความไม่แน่นอนของจำนวนเงินและจังหวะเวลาของกระแสเงินสดที่เกิดจากความเสี่ยงที่ไม่ใช่ความเสี่ยงทางการเงิน ขณะที่กำไรจากการให้บริการตามสัญญา เป็นจำนวนกำไรที่ยังไม่รับรู้ซึ่งจะทยอยรับรู้เมื่อให้บริการตามสัญญาประกันภัยในอนาคต โดยทั้งค่าปรับปรุงความเสี่ยงและกำไรจากการให้บริการตามสัญญาจะถูกรับรู้เป็นรายได้จากการประกันภัยในงบกำไรขาดทุนตามรูปแบบการให้บริการตลอดอายุสัญญา
ณ สิ้นปี 2568 มูลค่าประมาณการกระแสเงินสดในอนาคต (Best Estimate Liability: BEL) ปรับลดลงเมื่อเทียบกับ ณ สิ้นปี 2567 สาเหตุหลักมาจากฐานเปรียบเทียบของปีก่อนที่มีรายการสินไหมทดแทนค้างจ่ายในระดับสูง ส่งผลให้ภาระผูกพันที่คาดว่าจะเกิดขึ้นในอนาคต ณ สิ้นงวดปัจจุบันอยู่ในระดับต่ำลงเมื่อเทียบกับปีก่อน ในขณะที่ กำไรจากการให้บริการตามสัญญา (Contractual Service Margin: CSM) ปรับเพิ่มขึ้น โดยมีปัจจัยสนับสนุนจาก CSM ที่เกิดจากธุรกิจรับประกันภัยใหม่ในงวด ซึ่งสะท้อนกำไรที่ยังไม่รับรู้จากสัญญาที่เริ่มให้ความคุ้มครอง และผลบวกจากการปรับประมาณการกระแสเงินสดที่เกี่ยวข้องกับการให้บริการในอนาคตของสัญญาเดิม โดยตามข้อกำหนดของ TFRS 17 ผลกระทบดังกล่าวถูกรับรู้ผ่านการปรับปรุง CSM และจะทยอยรับรู้เป็นรายได้จากการให้บริการในอนาคต
การเคลื่อนไหวของกำไรจากการให้บริการตามสัญญา
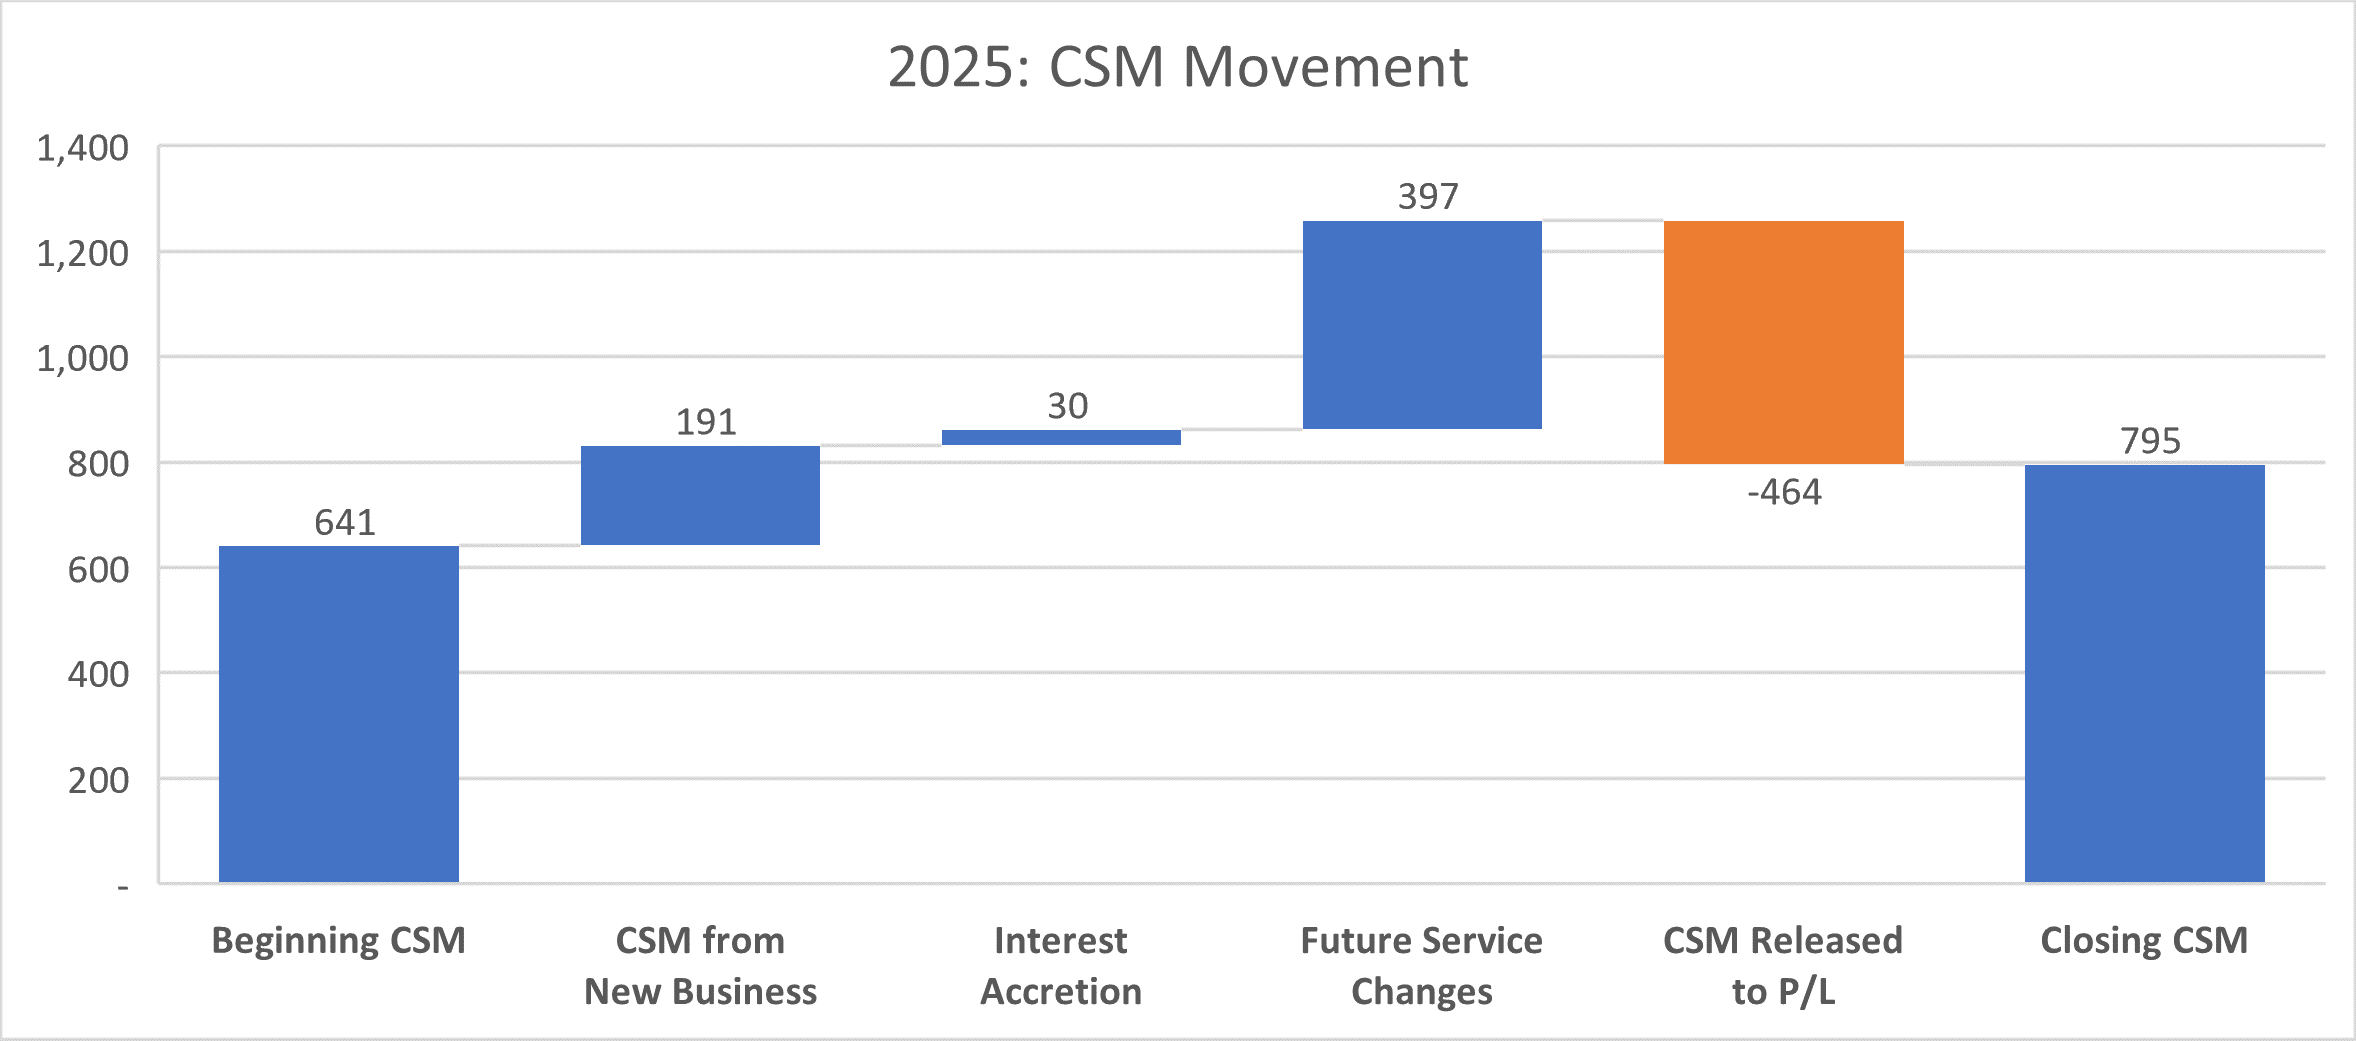
ในปี 2568 บริษัทมียอดคงเหลือของกำไรจากการให้บริการตามสัญญา (Contractual Service Margin: CSM) ต้นงวดจำนวน 641 ล้านบาท โดยระหว่างปี บริษัทรับรู้ CSM จากสัญญาใหม่จำนวน 191 ล้านบาท ในขณะที่การเพิ่มขึ้นจากต้นทุนดอกเบี้ยจำนวน 30 ล้านบาท นอกจากนี้ยังมีผลบวกจากผลต่างจากการดำเนินงานซึ่งส่วนใหญ่เกิดจากประสบการณ์จริงและการเปลี่ยนแปลงประมาณการที่เกี่ยวข้องกับบริการในอนาคตจำนวน 397 ล้านบาท ส่งผลให้ยอดคงเหลือก่อนรับรู้เป็นรายได้อยู่ที่ 1,259 ล้านบาท
ในปี 2568 บริษัทรับรู้ CSM เป็นรายได้จากการประกันภัยจำนวน 464 ล้านบาท เพิ่มขึ้นจากปีก่อน 150 ล้านบาท หรือร้อยละ 48 สอดคล้องกับปริมาณความคุ้มครองที่ให้บริการเพิ่มขึ้น จึงส่งผลให้ยอดคงเหลือ CSM ณ สิ้นปี 2568 เท่ากับ 795 ล้านบาท โดยอัตราการรับรู้ CSM เท่ากับร้อยละ 37
ส่วนของเจ้าของ
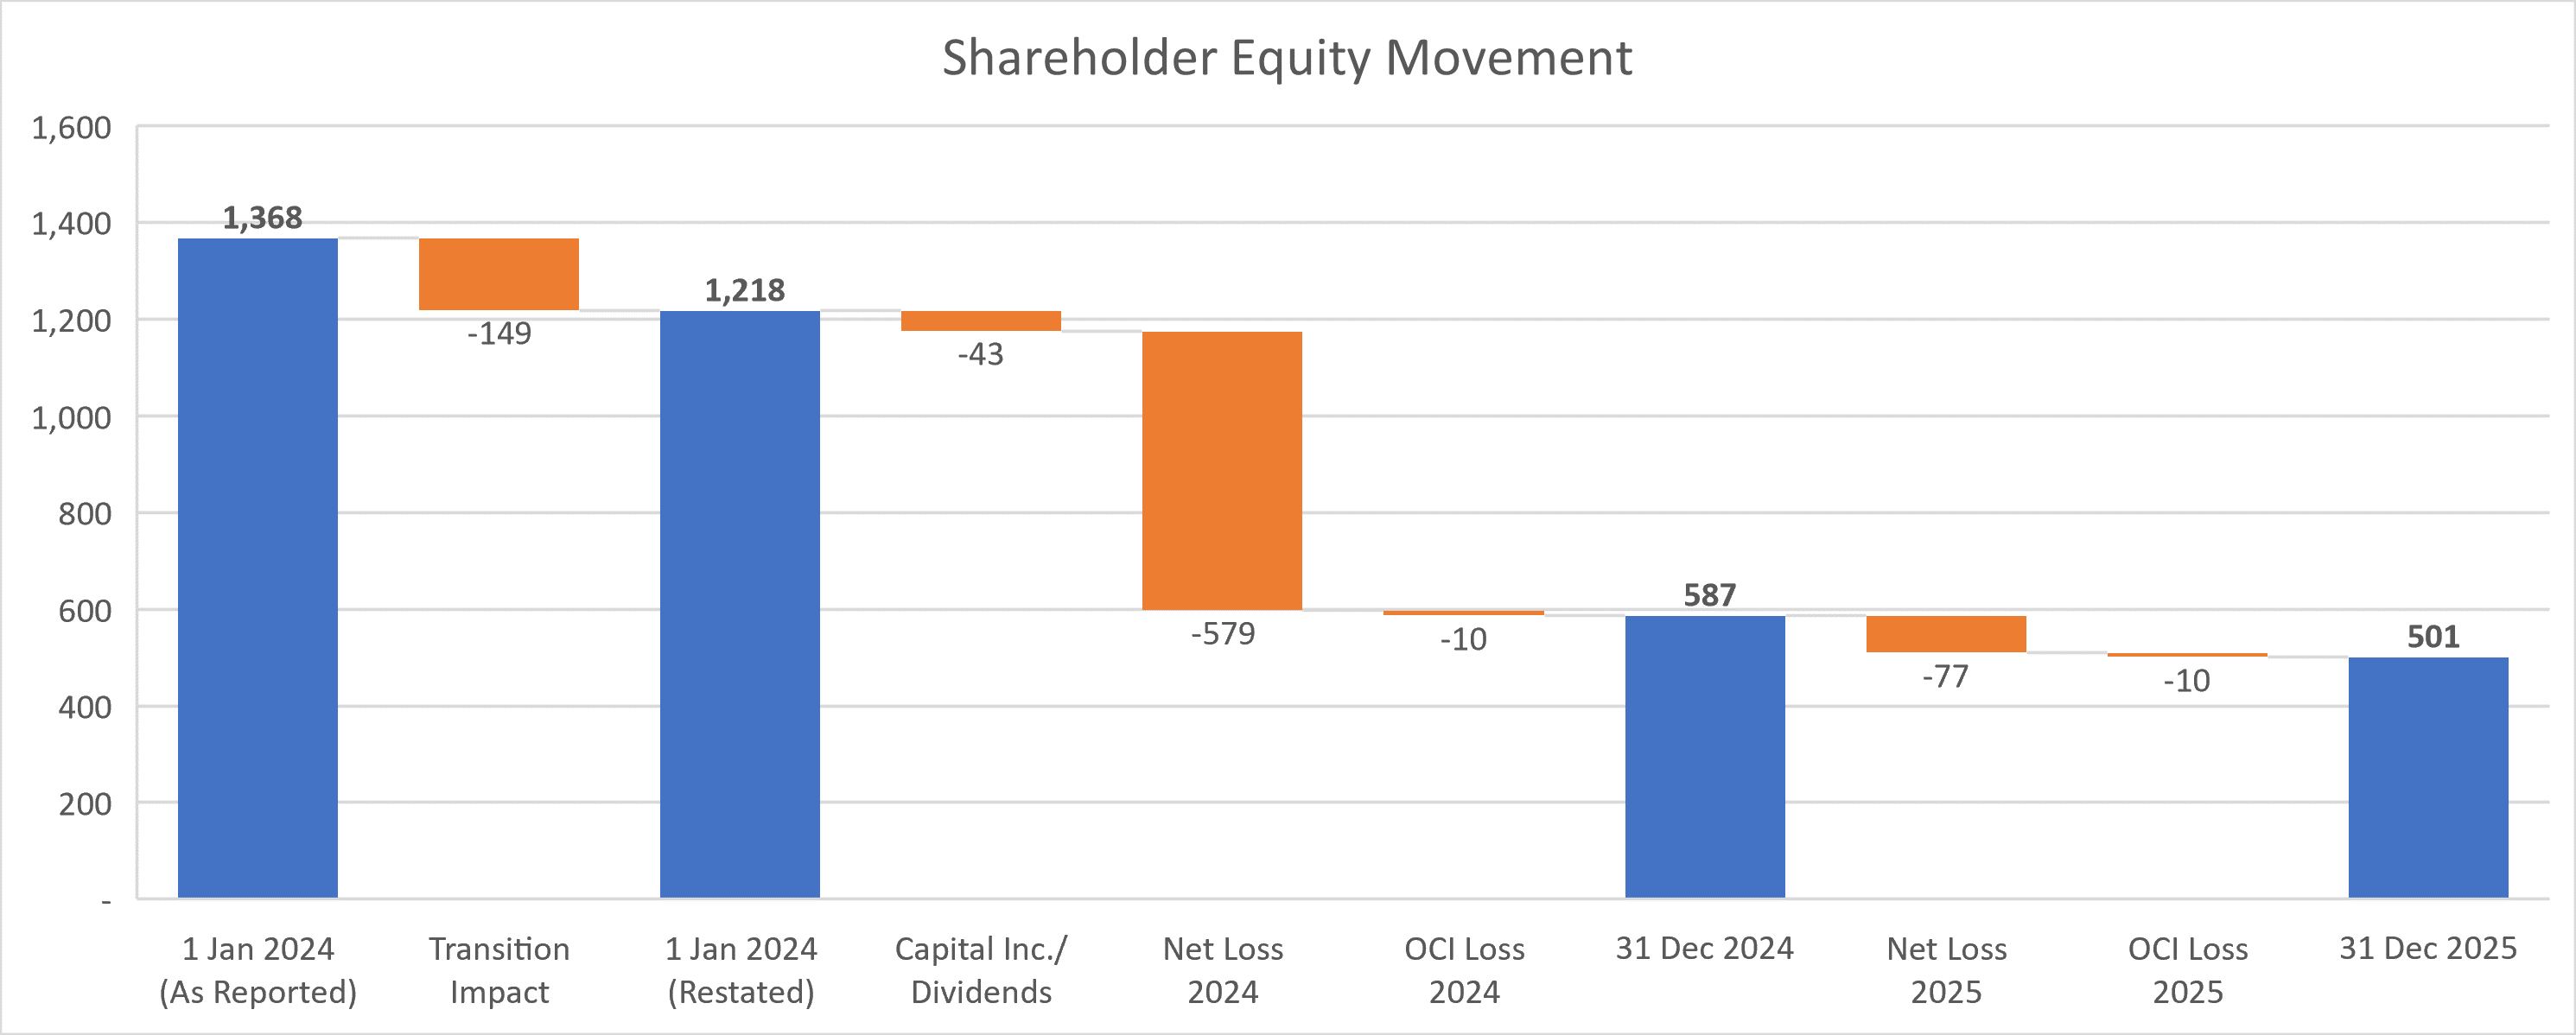
ณ วันที่ 1 มกราคม 2567 บริษัทมีส่วนของเจ้าของตามที่รายงานไว้เดิม 1,368 ล้านบาท โดยปรับลดลง 149 ล้านบาท จากผลกระทบการนำมาตรฐานรายงานทางการเงินฉบับที่ 17 เรื่อง สัญญาประกันภัย (TFRS 17) มาใช้เป็นครั้งแรก ทำให้ส่วนของเจ้าของต้นงวดหลังปรับปรุงอยู่ที่ 1,218 ล้านบาท การปรับปรุงดังกล่าวเกิดจากการเปลี่ยนวิธีวัดมูลค่าหนี้สินจากสัญญาประกันภัยเป็นมูลค่าปัจจุบันของกระแสเงินสดตามสัญญา (Fulfilment Cash Flows) ซึ่งสะท้อนองค์ประกอบของประมาณการหนี้สิน (BEL) ส่วนปรับปรุงความเสี่ยง (RA) และกำไรจากการให้บริการตามสัญญาที่ยังไม่รับรู้ (CSM) การปรับปรุงดังกล่าวส่งผลให้กำไรที่เกี่ยวข้องกับการให้บริการในอนาคต ซึ่งภายใต้มาตรฐานเดิมอาจได้ถูกรับรู้หรือสะท้อนอยู่ในกำไรสะสมแล้ว ต้องจัดประเภทใหม่เป็น CSM และแสดงเป็นส่วนหนึ่งของหนี้สินตามสัญญาประกันภัย ณ วันเปลี่ยนผ่าน (Transition Date) โดยผลต่างจากการวัดมูลค่าดังกล่าวได้ปรับปรุงผ่านกำไรสะสมต้นงวด ส่งผลให้ส่วนของเจ้าของลดลงในเชิงโครงสร้าง ทั้งนี้ ผลกระทบดังกล่าวเป็นการเปลี่ยนแปลงเชิงหลักการวัดมูลค่าและจังหวะเวลาในการรับรู้กำไร ไม่ได้มีผลกระทบต่อการเปลี่ยนแปลงในกระแสเงินสดของบริษัทแต่อย่างใด
ภายหลังการเปลี่ยนผ่านสู่มาตรฐาน TFRS 17 ในปี 2567 บริษัทมีขาดทุนสุทธิ 579 ล้านบาท ซึ่งผลขาดทุนส่วนหนึ่งเกิดจากการที่กลุ่มสัญญาประกันภัยบางกลุ่มมีสถานะเป็นสัญญาที่สร้างภาระ (Onerous Contracts) รวมถึงความคลาดเคลื่อนของประสบการณ์จริงเมื่อเทียบกับประมาณการ (Experience Variance) และการปรับปรุงสมมติฐานเกี่ยวกับกระแสเงินสดในอนาคตของบางกลุ่มสัญญา ส่งผลกระทบต่อผลการดำเนินงานด้านการให้บริการประกันภัยในงวด นอกจากนี้ มีการเปลี่ยนแปลงจากธุรกรรมกับผู้ถือหุ้นโดยบริษัทเพิ่มทุนจากการออกหุ้นสามัญ 10 ล้านบาท และจ่ายเงินปันผล 53 ล้านบาท ส่งผลให้ส่วนของเจ้าของ ณ วันที่ 31 ธันวาคม 2567 มียอดคงเหลือเท่ากับ 587 ล้านบาท
ส่วนระหว่างปี 2568 ส่วนของเจ้าของลดลงจากการที่บริษัทมีขาดทุนสุทธิจากการดำเนินงาน 77 ล้านบาท และมีขาดทุนเบ็ดเสร็จอื่น 10 ล้านบาท ซึ่งมีสาเหตุหลักตามที่อธิบายในส่วนผลการดำเนินงาน ส่งผลให้ส่วนของเจ้าของ ณ วันที่ 31 ธันวาคม 2568 มียอดคงเหลือเท่ากับ 501 ล้านบาท
สถิติผลประกอบการและฐานะทางการเงิน
(หน่วย : ล้านบาท)
รายการ | 2568 | 2567* | 2567 | 2566 | 2565 | 2564 | 2563 | 2562 |
TFRS 17 | TFRS 4 | |||||||
เบี้ยประกันภัยต่อรับ | 4,041 | 4,559 | 4,559 | 3,455 | 2,965 | 2,913 | 2,339 | 2,340 |
เบี้ยประกันภัยต่อรับสุทธิ | 2,883 | 4,375 | 4,375 | 3,426 | 2,931 | 2,891 | 2,319 | 2,324 |
กำไร(ขาดทุน)จากการรับประกันภัย | 5 | (639) | (182) | (4) | 105 | 47 | 106 | 126 |
รายได้จากการลงทุนรวม/1 | 63 | 70 | 69 | 74 | 76 | 65 | 31 | 100 |
กำไร(ขาดทุน)ก่อนภาษีเงินได้ | (98) | (727) | (110) | 71 | 182 | 113 | 143 | 232 |
กำไร(ขาดทุน)สุทธิ | (77) | (579) | (85) | 62 | 153 | 98 | 121 | 194 |
สินทรัพย์ลงทุน | 1,827 | 2,232 | 2,232 | 2,131 | 2,293 | 2,358 | 1,979 | 1,996 |
สินทรัพย์รวม | 2,372 | 2,795 | 3,048 | 2,737 | 2,875 | 2,798 | 2,700 | 2,426 |
หนี้สินรวม | 1,871 | 2,209 | 1,806 | 1,369 | 1,429 | 1,328 | 1,276 | 968 |
ทุนเรียกชำระแล้ว | 620 | 620 | 620 | 610 | 600 | 600 | 600 | 600 |
ส่วนของผู้ถือหุ้น | 501 | 587 | 1,242 | 1,368 | 1,447 | 1,469 | 1,424 | 1,459 |
กำไรจากการให้บริการตามสัญญา | 795 | 641 | n/a | n/a | n/a | n/a | n/a | n/a |
ส่วนของผู้ถือหุ้นเบ็ดเสร็จ/2 | 1,296 | 1,228 | n/a | n/a | n/a | n/a | n/a | n/a |
มูลค่าต่อหุ้นและผลตอบแทน | ||||||||
มูลค่าส่วนของผู้ถือหุ้นเบ็ดเสร็จต่อหุ้น (บาท) | 2.09 | 1.98 | n/a | n/a | n/a | n/a | n/a | n/a |
มูลค่าทางบัญชีต่อหุ้น (บาท) | 0.81 | 0.95 | 2.00 | 2.21 | 2.33 | 2.37 | 2.30 | 2.35 |
กำไรสุทธิต่อหุ้น (บาท) | (0.12) | (0.93) | (0.14) | 0.10 | 0.25 | 0.16 | 0.20 | 0.31 |
เงินปันผลต่อหุ้น (บาท) | - | - | - | 0.07 | 0.15 | 0.12 | 0.14 | 0.26 |
หุ้นปันผลต่อหุ้น (บาท) | - | - | - | 0.0164 | 0.0167 | - | - | - |
อัตราส่วนแสดงความสามารถในการทำกำไร | ||||||||
อัตรากำไรจากธุรกิจประกันภัย (%) | 0.18 | -23.9 | -4.14 | 0.08 | 3.62 | 2.02 | 4.81 | 6.01 |
อัตราส่วนค่าใช้จ่ายบริการประกันภัยสุทธิ (%) | 99.82 | 123.9 | 104.14 | 99.92 | 96.38 | 97.98 | 95.19 | 93.99 |
อัตรากำไรสุทธิ (%) | -2.94 | -21.05 | -1.87 | 1.84 | 5.13 | 3.52 | 5.21 | 8.13 |
อัตราผลตอบแทนจากการลงทุน (%) | 3.09 | 3.23 | 3.18 | 3.35 | 3.25 | 2.99 | 1.58 | 5.07 |
เบี้ยประกันภัยรับสุทธิต่อส่วนของผู้ถือหุ้น (เท่า) | 5.30 | 4.79 | 3.35 | 2.43 | 2.01 | 2.00 | 1.61 | 1.60 |
อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (%) | -14.08 | -64.10 | -6.49 | 4.41 | 10.50 | 6.81 | 8.43 | 13.41 |
อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นเบ็ดเสร็จ/3 (%) | -6.07 | -39.38 | n/a | n/a | n/a | n/a | n/a | n/a |
อัตราส่วนวิเคราะห์นโยบายทางการเงิน | ||||||||
อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (เท่า) | 3.74 | 3.76 | 1.45 | 1.00 | 0.99 | 0.90 | 0.90 | 0.66 |
อัตราการจ่ายเงินปันผล (%) | n/a | n/a | n/a | 84.85 | 65.31 | 73.10 | 69.17 | 80.31 |
อัตราส่วนความเพียงพอของเงินกองทุน (%) | 340.69 | 340.55 | 340.55 | 329.39 | 345.94 | 338.06 | 429.03 | 407.38 |
*ปรับปรุงใหม่/จัดประเภทใหม่ ตามมาตรฐานการรายงานทางการเงิน ฉบับที่ 17 เรื่อง สัญญาประกันภัย
/1 รายได้จากการลงทุนรวม หมายถึง รายได้จากการลงทุนสุทธิ และส่วนแบ่งผลกำไร (ขาดทุน) ในบริษัทร่วมภายใต้วิธีส่วนได้เสีย
/2 ส่วนของผู้ถือหุ้นเบ็ดเสร็จ หมายถึง ส่วนของผู้ถือหุ้นรวมกำไรจากการให้บริการตามสัญญาก่อนภาษี
/3 อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นเบ็ดเสร็จ หมายถึง กำไร(ขาดทุน)สุทธิ / (ส่วนของผู้ถือหุ้นเฉลี่ย + กำไรจากการให้บริการตามสัญญาเฉลี่ยก่อนภาษี)
หมายเหตุ : มูลค่าทางบัญชีต่อหุ้น และ กำไรสุทธิต่อหุ้น ได้มีการปรับจำนวนหุ้นสามัญที่เกิดจากการออกหุ้นปันผลเสมือนว่าการออกหุ้นปันผลได้เกิดขึ้นตั้งแต่วันเริ่มต้นของปีแรกที่เสนอรายงาน
สภาพคล่องและความเพียงพอของเงินทุน
บริษัทดำรงระดับสภาพคล่องในระดับที่เพียงพอและเหมาะสมต่อการดำเนินธุรกิจ โดยมีการบริหารกระแสเงินสดและโครงสร้างสินทรัพย์ให้สอดคล้องกับจังหวะเวลาของภาระผูกพันตามสัญญาประกันภัย ภายใต้กรอบการบริหารสินทรัพย์และหนี้สิน (Asset–Liability Management: ALM) บริษัทคงสัดส่วนการลงทุนในสินทรัพย์ที่มีสภาพคล่องและตราสารหนี้คุณภาพดีในระดับสูง เพื่อรองรับการจ่ายค่าสินไหมทดแทนและภาระผูกพันต่าง ๆ ได้อย่างต่อเนื่อง
ในด้านความเพียงพอของเงินทุน บริษัทมีการติดตามและบริหารเงินกองทุนตามกรอบการกำกับดูแลอย่างสม่ำเสมอ โดย ณ สิ้นปี 2568 บริษัทมีอัตราส่วนความเพียงพอของเงินกองทุนตามระดับความเสี่ยง (Capital Adequacy Ratio: CAR) อยู่ที่ร้อยละ 340.69 ซึ่งสูงกว่าเกณฑ์ที่กฎหมายกำหนดอย่างมีนัยสำคัญ สะท้อนถึงความแข็งแกร่งของฐานะเงินทุนและความสามารถในการรองรับความเสี่ยงจากการดำเนินธุรกิจได้อย่างเหมาะสม
ความสามารถในการบริหารสินทรัพย์
บริษัทให้ความสำคัญกับการบริหารสินทรัพย์ให้สอดคล้องกับลักษณะภาระผูกพันจากสัญญาประกันภัย โดยมุ่งเน้นการรักษาเสถียรภาพของกระแสเงินสด การสร้างผลตอบแทนที่เหมาะสมตามระดับความเสี่ยงที่ยอมรับได้ และการควบคุมความผันผวนของมูลค่ายุติธรรม ภายใต้กรอบการบริหารสินทรัพย์และหนี้สิน (Asset–Liability Management: ALM)
ในระหว่างงวด บริษัทได้ดำเนินการปรับโครงสร้างพอร์ตการลงทุนอย่างต่อเนื่อง โดยยังคงให้น้ำหนักหลักในตราสารหนี้คุณภาพดี เพื่อสนับสนุนความสามารถในการชำระภาระตามสัญญาประกันภัย ขณะเดียวกันได้บริหารสัดส่วนสินทรัพย์เสี่ยงอย่างระมัดระวัง เพื่อลดความอ่อนไหวต่อความผันผวนของตลาดทุนและเสริมความมั่นคงของผลการดำเนินงานและส่วนของผู้ถือหุ้น
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
แนวโน้มของธุรกิจประกันชีวิตในปี 2569
ปี 2569 ธุรกิจประกันชีวิตคาดว่าจะมีอัตราการเติบโตอย่างต่อเนื่อง โดยคาดว่าจะมีการเติบโตร้อยละ 2-3 ซึ่งมีปัจจัยที่ส่งเสริมธุรกิจ อาทิ
1.อัตราการเกษียณและสังคมผู้สูงอายุ ที่ทำให้ความต้องการประกันชีวิตระยะยาวและผลิตภัณฑ์ออมทรัพย์ยังคงสูง
2.การเติบโตจากประกันสุขภาพ ซึ่งเป็นผลมาจากความตระหนักและการให้ความสำคัญของการมีประกันสุขภาพของประชาชน ประกอบกับต้นทุนการรักษาพยาบาลที่เพิ่มขึ้นอย่างต่อเนื่อง ซึ่งกระตุ้นให้ประชาชนให้ความสำคัญกับความคุ้มครองที่รองรับค่ารักษาในอนาคต
3.กลุ่มคนรุ่นใหม่ให้ความสนใจในการวางแผนทางการเงิน มีความสนใจผลิตภัณฑ์ที่สามารถใช้เพื่อ วางแผนส่งต่อทรัพย์สินหรือมรดกให้ครอบครัว(Estate Planning) มากขึ้น สอดคล้องกับแนวคิดการจัดการทรัพย์สินระยะยาว
4.บริษัทประกันในไทยเริ่มปรับกลยุทธ์จากการขาย “เบี้ยมากที่สุด” ไปสู่การขาย “มูลค่าธุรกิจใหม่” และเน้นผลิตภัณฑ์ที่มี อัตรากำไรสูงขึ้น เพื่อรองรับความเสี่ยงจากต้นทุนชีวิตและการเปลี่ยนแปลงทางเศรษฐกิจ
อย่างไรก็ตาม ปี 2569 ก็ยังมีปัจจัยที่ท้าทายความสามารถในการดำเนินธุรกิจอยู่เช่นกัน อาทิ ความขัดแย้งทางภูมิรัฐศาสตร์ในระดับโลก ความไม่มั่นคงทางการเมืองในไทย สภาวะเศรษฐกิจที่ยังไม่แน่นอน และการรายงานทางการเงินมาตรฐานบัญชีฉบับใหม่ TFRS17 ซึ่งผลกระทบจากมาตรฐานนี้ส่งผลให้บริษัทต้องปรับโครงสร้างผลิตภัณฑ์ และการบริหารเงินทุน เพื่อให้มาตรฐานงบการเงินสะท้อนผลประกอบการอย่างแม่นยำมากขึ้น ซึ่งถือเป็นอีกหนึ่งแรงกดดันการแข่งขันในด้านการจัดการทรัพยากรภายในและการดูแลพอร์ต
จากแนวโน้มและปัจจัยที่ท้าทายการดำเนินธุรกิจประกันภัย บริษัทมีความมุ่งมั่นที่จะดำเนินกลยุทธ์เพื่อตอบรับต่อการเปลี่ยนแปลงที่เกิดขึ้น รวมถึงแสวงหาโอกาสในการพัฒนาผลิตภัณฑ์และบริการ ตลาดใหม่ และพันธมิตรใหม่ๆ เพื่อสร้างสร้างการเติบโตอย่างยั่งยืนต่อไป ดังนี้
การบริหารจัดการพอร์ตเพื่อสร้างผลกำไรที่แข็งแรง รวมถึงการสร้างแผนงานในการกำกับดูแลกรมธรรม์ที่มีการเคลมสูง
การพัฒนาผลิตภัณฑ์และบริการด้านการประกันสุขภาพให้สอดคล้องกับนโยบายของ คปภ. รวมถึงคิดค้นนวัตกรรมใหม่ๆ ที่ตอบสนองความต้องการของตลาดสำหรับโรคร้ายแรงและสังคมผู้สูงอายุ ด้วยการออกแบบผลิตภัณฑ์ครอบคลุมความต้องการที่แตกต่างกันตามกลุ่มอายุของผู้เอาประกันภัย
ร่วมบริหารผลการรับประกันให้มีกำไรในระยะยาว ด้วยการพัฒนาเครื่องมือในการบริหารจัดการพอร์ต เพื่อช่วยบริหารด้านอัตราค่าสินไหมทดแทน และการบริหารเงินกองทุนให้มีประสิทธิภาพมากขึ้น
รักษาความสัมพันธ์กับคู่ค้าเชิงกลยุทธ์ในตลาดประเทศไทยและต่างประเทศ ได้แก่ อินโดนีเซีย ลาว กัมพูชา โดยในตลาดอินโดนีเซีย ด้วยการเริ่มนำเสนอการรับประกันชีวิตผลิตภัณฑ์ตากาฟูลสำหรับกลุ่มเป้าหมายใหม่
บริษัทได้ดำเนินการเตรียมความพร้อมทั้งด้านบุคลากร ขั้นตอนการทำงาน รวมถึงระบบการทำงานเพื่อให้เริ่มใช้รายงานทางการเงินและบัญชีตามมาตรฐานฉบับใหม่ ที่มีผลบังคับใช้ตั้งแต่ 1 มกราคม 2568
มุ่งเป็นกิจการเพื่อความยั่งยืน (บริษัทให้ความสำคัญกับบทบาทและความรับผิดชอบในการช่วยดูแลและยกระดับคุณภาพสิ่งแวดล้อมและสังคมนอกเหนือจากบทบาทตัวกลางทางการเงินในระบบเศรษฐกิจซึ่งเป็นบทบาทดั้งเดิมที่มีความสำคัญต่อการเติบโตและเสถียรภาพทางเศรษฐกิจ บริษัทจึงได้นำแนวคิดเรื่องความยั่งยืนมาปรับใช้ในการดำเนินธุรกิจ โดยกำหนดแนวทางการดำเนินงานด้านความยั่งยืนไว้ 4 ด้าน ได้แก่
1) การดำเนินธุรกิจอย่างมีจริยธรรม
2) การใส่ใจดูแลสังคมและสิ่งแวดล้อม
3) การสร้างความมั่นคงทางธุรกิจ
4) การดูแลพนักงานและสร้างความพึงพอใจให้กับลูกค้า
การดำเนินงานดังกล่าวถูกหลอมรวมเป็นส่วนหนึ่งของกลยุทธ์ทางธุรกิจ เพื่อให้บริษัทสามารถเติบโตได้อย่างมั่นคงและยั่งยืนสร้างคุณค่าแก่ผู้มีส่วนได้เสียทุกกลุ่มและมีส่วนช่วยสนับสนุนการบรรลุเป้าหมายการพัฒนาที่ยั่งยืน